相続税がかかるかどうかは、財産の税務上の評価額、法定相続人の数、贈与の履歴や特例の適用条件によって変わります。
2015年には基礎控除の引下げなどの改正がありました。預貯金だけでなく自宅や土地を含めて、どの財産をどの金額で計算するのか確認しておくことが大切です。
この記事では、相続税の基礎控除、計算の流れ、主な特例と申告時の注意点を説明します。個別の評価や申告の判断は、税理士または税務署にご確認ください。
東京都内を中心に、相続した不動産のご相談は株式会社土地未来へ
宮原海斗(株式会社土地未来 代表取締役)
横田大樹(株式会社土地未来)
目次
- 相続税の課税割合と2015年の制度改正
- 相続税はいくらまでなら無税?その分かれ目は「基礎控除」にある
- 基礎控除以外に使える特例と税額控除
- 相続税は一次相続(配偶者と子)よりも二次相続(子のみ)に要注意
- 相続税を計算する際の3つの手順
- 相続税の申告に関する3つのポイント
- 正確な相続税の金額を知るなら専門家に相談を
- まとめ
相続税の課税割合と2015年の制度改正
まず、制度改正前後と2021年の公表資料を振り返ります。以下の統計は当時の状況を示すもので、現在の課税割合や個別のご家庭の課税可能性を示すものではありません。
2015年に基礎控除の引下げなどが実施
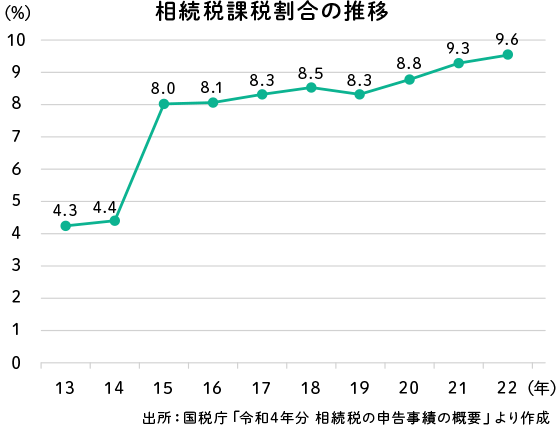
相続税の課税割合は、その年に亡くなった人のうち、相続税額のある申告の対象となった被相続人が占める割合です。相続人一人ひとりが納税する割合とは異なります。
国税庁の2015年分の申告状況では、全国の課税割合は2014年の4.4%から2015年の8.0%に上がりました。2015年1月1日以後の相続等からは、基礎控除の引下げなどが行われています。
現在の基礎控除は「3,000万円+600万円×法定相続人の数」です。申告が必要かどうかは、非課税財産・債務・一定の生前贈与などを考慮した金額で判断します。
相続税の課税割合は地域差が大きい
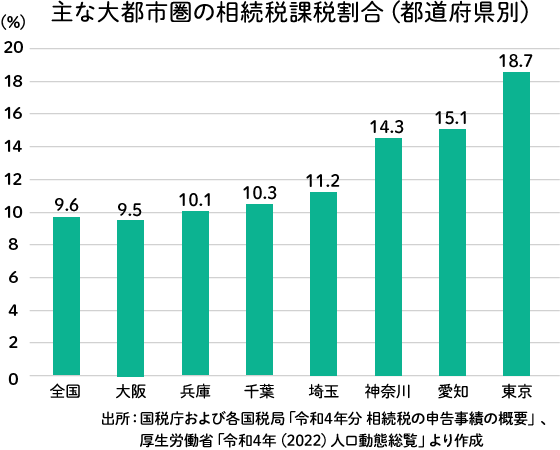
課税割合は地域によっても異なります。ただし、地域全体の統計だけでは、ご自身のご家庭に相続税がかかるかどうかは判断できません。
東京国税局が公表した2021年分の東京都の課税割合は18.1%でした。これは当時亡くなった人の約5.5人に1人に相当する過去の統計です。土地付き住宅を所有しているという理由だけで課税を断定せず、個別の評価額と基礎控除・特例を確認しましょう。
これまで相続税の申告をしたことがないご家庭でも、不動産や預貯金、保険金、贈与の履歴を整理して、申告の要否を確認することが大切です。
相続税はいくらまでなら無税?その分かれ目は「基礎控除」にある
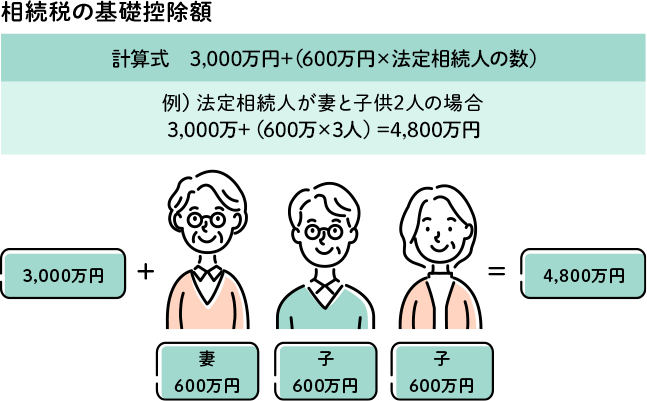
相続税の基礎控除は法定相続人の数で決まります。税務上の評価や非課税財産、債務・葬式費用、加算対象の贈与などを整理した課税価格の合計額から、基礎控除を差し引いて課税遺産総額を計算します。特例を使って税額が0円になる場合でも、申告が必要なことがあります。
東京都内を中心に、相続した不動産のご相談は株式会社土地未来へ
相続税の基礎控除と相続税額の例
相続税額概算早見表(配偶者の有無や子どもの人数によって相続税額が異なります)
●配偶者あり(法定相続人が配偶者と子の場合)
単位:万円。各人が法定相続分どおりに取得し、配偶者の税額軽減を適用した後の家族全体の納付税額の概算です。
| 課税価格 | 子ども 1人 | 子ども 2人 | 子ども 3人 | 課税価格 | 子ども 1人 | 子ども 2人 | 子ども 3人 |
|---|---|---|---|---|---|---|---|
| 3,600万円以下 | 0 | 0 | 0 | 2億5,000万円 | 2,460 | 1,985 | 1,800 |
| 4,000万円 | 0 | 0 | 0 | 3億円 | 3,460 | 2,860 | 2,540 |
| 5,000万円 | 40 | 10 | 0 | 3億5,000万円 | 4,460 | 3,735 | 3,290 |
| 6,000万円 | 90 | 60 | 30 | 4億円 | 5,460 | 4,610 | 4,155 |
| 7,000万円 | 160 | 113 | 80 | 5億円 | 7,605 | 6,555 | 5,963 |
| 8,000万円 | 235 | 175 | 138 | 6億円 | 9,855 | 8,680 | 7,838 |
| 9,000万円 | 310 | 240 | 200 | 7億円 | 12,250 | 10,870 | 9,885 |
| 1億円 | 385 | 315 | 263 | 8億円 | 14,750 | 13,120 | 12,135 |
| 1億5,000万円 | 920 | 748 | 665 | 9億円 | 17,250 | 15,435 | 14,385 |
| 2億円 | 1,670 | 1,350 | 1,218 | 10億円 | 19,750 | 17,810 | 16,635 |
配偶者は2分の1、子は残る2分の1を人数で均等に取得する前提です。小規模宅地等の特例、配偶者以外の税額控除・加算は考慮せず、税法上の細かな端数処理を省略し、万円未満を四捨五入しています。実際の分け方や条件により税額は変わります。
●配偶者なし(法定相続人が子のみの場合)
単位:万円。子が均等に取得し、小規模宅地等の特例や各種税額控除・加算を適用しない場合の、家族全体の納付税額の概算です。税法上の細かな端数処理を省略し、万円未満を四捨五入しています。
| 課税価格 | 子ども 1人 | 子ども 2人 | 子ども 3人 | 課税価格 | 子ども 1人 | 子ども 2人 | 子ども 3人 |
|---|---|---|---|---|---|---|---|
| 3,600万円以下 | 0 | 0 | 0 | 2億5,000万円 | 6,930 | 4,920 | 3,960 |
| 4,000万円 | 40 | 0 | 0 | 3億円 | 9,180 | 6,920 | 5,460 |
| 5,000万円 | 160 | 80 | 20 | 3億5,000万円 | 11,500 | 8,920 | 6,980 |
| 6,000万円 | 310 | 180 | 120 | 4億円 | 14,000 | 10,920 | 8,980 |
| 7,000万円 | 480 | 320 | 220 | 5億円 | 19,000 | 15,210 | 12,980 |
| 8,000万円 | 680 | 470 | 330 | 6億円 | 24,000 | 19,710 | 16,980 |
| 9,000万円 | 920 | 620 | 480 | 7億円 | 29,320 | 24,500 | 21,240 |
| 1億円 | 1,220 | 770 | 630 | 8億円 | 34,820 | 29,500 | 25,740 |
| 1億5,000万円 | 2,860 | 1,840 | 1,440 | 9億円 | 40,320 | 34,500 | 30,240 |
| 2億円 | 4,860 | 3,340 | 2,460 | 10億円 | 45,820 | 39,500 | 35,000 |
- ※表の課税価格は基礎控除前の合計額です。相続財産等を税務上評価し、非課税財産、控除できる債務・葬式費用、加算対象の生前贈与を整理した金額を使います。
- ※子はすべて成人で、代襲相続・養子・相続放棄などがない例です。相続人の構成が異なる場合や、未成年者控除・障害者控除などを使う場合は別途計算が必要です。
- ※生前贈与の加算は、暦年課税と相続時精算課税で異なります。暦年課税の加算対象期間は相続開始日によって変わり、相続時精算課税では2024年以後の年110万円の基礎控除も確認します。詳しくは後段をご覧ください。
上の早見表は一定条件を置いた概算で、申告書の計算や個別の税額を保証するものではありません。制度・計算条件は2026年9月27日に国税庁の公表資料で確認しました。個別の財産評価、特例の適用、端数処理は税理士または税務署にご確認ください。
相続税の基礎控除は、2015年以降「3,000万円+600万円×法定相続人数」になりました。
法定相続人が配偶者と子2人の計3人なら、基礎控除は3,000万円+600万円×3人=4,800万円です。課税価格の合計額がこれを超えても、配偶者の税額軽減や小規模宅地等の特例などにより納付税額が生じない場合があります。ただし、これらの適用には申告等の手続きが必要です。
例えば、各種の加減算を整理した課税価格の合計が8,000万円、相続人が配偶者と子2人なら、課税遺産総額は3,200万円です。法定相続分で仮計算すると、配偶者分1,600万円の税額190万円、子は各800万円の税額80万円で、軽減前の相続税の総額は350万円となります。実際にも配偶者が2分の1、子が各4分の1を取得し、配偶者の税額軽減だけを適用すると、家族全体の納付額は175万円です。分け方や他の特例によって結果は変わります。
基礎控除以外に使える特例と税額控除
ここからは、相続税を計算する際に基礎控除以外に利用できる、主な特例や税額控除について解説します。
小規模宅地等の評価減の特例
被相続人等が居住・事業に使っていた一定の宅地等について、取得者や利用・保有の条件を満たすと、限度面積まで評価額を減額できる特例です。建物そのものの評価額を一律に減額する制度ではありません。下表は主な区分で、複数の区分を併用する場合の面積調整なども確認が必要です。
| 相続開始の直前における宅地等の利用区分 | 限度面積 | 減額割合 |
|---|---|---|
| 特定居住用宅地等 | 330平方メートル | 80% |
| 特定事業用宅地等 | 400平方メートル | 80% |
| 貸付事業用宅地等 | 200平方メートル | 50% |
例えば、被相続人が住んでいた土地300平方メートルの特例適用前の評価額が7,000万円で、配偶者がその全部を取得し、特定居住用宅地等の要件と申告手続きを満たす場合は、次のように計算します。
- 7,000万円×80%(減額割合)=5,600万円(減額される金額)
- 7,000万円-5,600万円=1,400万円(土地の評価額)
配偶者の税額の軽減
配偶者が遺産分割や遺贈で実際に取得した正味の遺産額が、次のいずれか大きい金額までなら、その配偶者の相続税を軽減できる制度です。他の相続人の税額まで自動的に0円になるわけではありません。
- 1億6,000万円
- 配偶者の法定相続分相当額
法律上の配偶者が対象で、内縁関係の方は対象外です。軽減には取得財産を示す書類を添えた申告等が必要です。申告期限までの未分割財産は原則対象外ですが、期限後の分割に関する所定の手続きがあります。
未成年者の税額控除
財産を相続・遺贈で取得した時に18歳未満で、法定相続人に当たり、住所・国籍等の要件を満たす場合に利用できます。相続放棄があった場合の法定相続人は、放棄がなかったものとして判定します。控除額は次の式で計算します。
- 10万円×満18歳までの年数
満18歳までの年数に1年未満の期間がある場合は、切り上げて計算します。
障害者の税額控除
財産を相続・遺贈で取得した時に85歳未満の障害者で、法定相続人に当たり、国内住所等の要件を満たす場合に利用できます。相続放棄があった場合は、放棄がなかったものとして法定相続人を判定します。控除額は次のとおりです。
- 一般障害者:10万円×満85歳までの年数
- 特別障害者:20万円×満85歳までの年数
満85歳までの年数に1年未満の期間がある場合は、切り上げて計算します。
暦年課税の贈与税額控除
相続等で財産を取得した人が被相続人から暦年課税の贈与を受けていた場合、対象期間内の贈与額を相続税の計算に加算します。加算対象期間は、相続開始日が2026年12月31日までは直前3年、2027年から2030年までは2024年1月1日から死亡日まで、2031年以後は直前7年です。延長された3年超の部分には総額100万円を加算しない取扱いがあり、年ごとの控除ではありません。対象期間内は贈与税がかからなかった贈与も原則加算し、加算財産に対応する贈与税額は相続税から控除します。
相続時精算課税制度の贈与税控除
相続時精算課税は、原則として贈与年の1月1日に60歳以上の父母・祖父母などから、同日に18歳以上の子・孫などへ贈与する場合に選択できる制度です。届出が必要で、一度選ぶと同じ贈与者について暦年課税へ戻せません。2024年以後は年110万円の基礎控除があり、さらに贈与者ごとに累計2,500万円までの特別控除を期限内申告により利用できます。控除後の残額に20%が課されます。年110万円は受贈者単位で、複数の特定贈与者から受ける場合は按分します。
贈与者が亡くなった時は、原則として贈与時の価額を相続財産と合算して計算し、既に納めた相続時精算課税の贈与税相当額を控除します。2024年以後の贈与は、各年の相続時精算課税の基礎控除額を差し引いた残額を合算します。控除しきれない贈与税相当額は、相続税の申告により還付を受けられます。
相次相続控除
今回の相続開始前10年以内に開始した相続で、今回の被相続人が財産を取得し相続税を課されていた場合などに、一定の計算による控除を受けられます。単に10年以内に納付したかどうかで判定するものではありません。対象は相続人で、相続放棄をした人が遺贈で取得しても適用されません。
相続税は一次相続(配偶者と子)よりも
二次相続(子のみ)に要注意
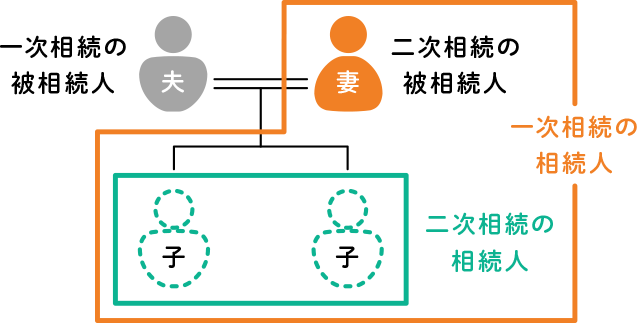
一次相続とは「夫が亡くなり、妻と子が相続人になるケース」などを指します。これに対して二次相続とは「夫が亡くなった後に妻が亡くなり、子が相続人になるケース」などを指しています。
一次相続で適用されていた控除が、二次相続で適用されなくなることがあります。したがって一次相続で相続税がかからなかった場合でも、二次相続で相続税がかかることがあります。
一次相続と二次相続で異なる点は「基礎控除」の額と「配偶者の税額軽減」の有無
相続税の計算上、一次相続と二次相続の異なる点として「基礎控除額」と「配偶者の税額軽減の有無」があります。
配偶者と子が相続人になる一次相続に対し、その後に子だけが相続人となる例では、法定相続人の数が減るため基礎控除も小さくなります。ただし、実際の相続関係や財産額で結果は変わります。
また一次相続では「配偶者の税額軽減」により、配偶者は法定相続分、もしくは1億6千万円のいずれか大きい額までの相続に対して、相続税はかかりません。
一次相続で配偶者が財産を多く取得すると、その時点の税額は軽減できても、配偶者自身の財産と合わさって二次相続の負担が増える場合があります。税額だけでなく、配偶者の生活費、住まい、各人の希望を含めて検討しましょう。
一次相続で適用された小規模宅地等の評価減の特例が
二次相続では適用されないケースも
小規模宅地等の特例は、亡くなった方等が使っていた土地の用途と、取得する人の関係・居住・保有などの要件で判定します。一次相続で使えたからといって、二次相続でも同じように使えるとは限りません。
特定居住用宅地等を配偶者が取得する場合と、子が取得する場合では要件が異なります。同居していた子には申告期限までの居住・保有などの条件があり、別居していた親族には被相続人の配偶者や同居相続人の有無、過去の居住先・所有関係などの条件があります。持ち家の有無だけで可否を決めず、個別に確認する必要があります。
相続対策は、一次相続だけでなく二次相続まで見据え、生活と財産の承継の両方から考えることが大切です。
相続税を計算する際の3つの手順
次に、相続税を計算する際のおおまかな流れについて見ていきましょう。
 課税遺産総額を算出する
各人の相続財産等を税務上評価し、非課税財産、控除できる債務・葬式費用、加算対象の贈与を整理して課税価格を計算します。各人の課税価格の合計額から基礎控除を差し引いた金額が、課税遺産総額です。
- 課税遺産総額=各人の課税価格の合計額-基礎控除額(0円以下なら課税遺産総額は生じません)
- 基礎控除=3,000万円+(600万円×法定相続人の数)
税額計算に用いる法定相続人の数は、相続放棄がなかったものとして数えます。養子については、実子の有無などにより算入人数の制限や例外があります。人数に迷う場合は戸籍と国税庁の案内で確認してください。
 相続税の総額を算出する
ために、上記の課税遺産総額を、以下の割合により法定相続分で按分します。
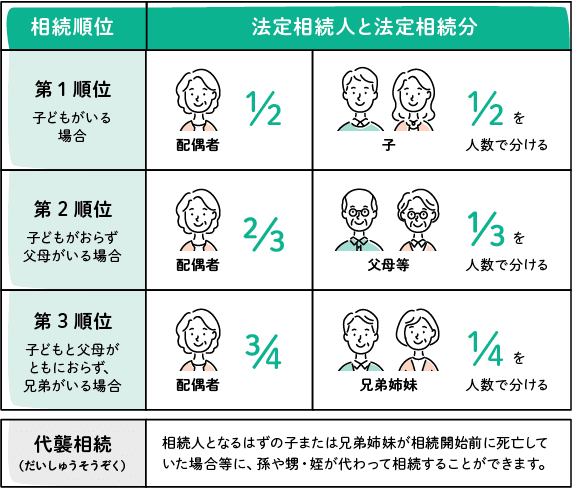
法定相続分で仮に配分した取得金額ごとに、速算表の税率を掛けて控除額を差し引きます。この仮計算の税額を合計したものが「相続税の総額」で、各人の最終的な納付額とは異なります。
| 法定相続分に応ずる取得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | - |
| 3,000万円以下 | 15% | 50万円 |
| 5,000万円以下 | 20% | 200万円 |
| 1億円以下 | 30% | 700万円 |
| 2億円以下 | 40% | 1,700万円 |
| 3億円以下 | 45% | 2,700万円 |
| 6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
出典:国税庁 タックスアンサー「No.4155 相続税の税率」
 相続税の総額を実際の相続分で按分・各種税額控除を行う
相続税の総額を、各人が実際に取得した財産に係る課税価格の割合で配分します。その後、該当する2割加算や贈与税額控除、配偶者・未成年者・障害者等の税額控除を反映して各人の納付税額を求めます。小規模宅地等の特例は、この最終段階の税額控除ではなく、財産の評価額を計算する段階で適用します。
相続税の申告に関する3つのポイント
最後に、相続税の申告に関する3つのポイントについて解説します。
相続税の申告は10ヵ月以内
原則として、被相続人が亡くなったことを知った日の翌日から10か月以内に、申告と納税を行います。死亡した2月10日にその事実を知った例では12月10日が期限です。期限が土日祝日等に当たる場合は翌開庁日になります。
期限までに申告・納税をしなかった場合や過少に申告した場合には、本来の税金に加えて加算税や延滞税がかかることがあります。納付額がある場合は、申告書の準備と納税資金の確認を並行して進めましょう。
正味の遺産額が基礎控除以下なら原則申告不要
基礎控除は、以下の計算式で算出されます。
- 基礎控除=3,000万円+(法定相続人の数×600万円)
非課税財産・債務・加算対象の贈与などを整理した課税価格の合計額が、申告を要する特例を使う前から基礎控除以下なら、原則として相続税の申告・納税は不要です。小規模宅地等の特例で基礎控除以下になる場合とは区別してください。
相続税がかからなくても申告が必要な2つの特例
配偶者の税額軽減や小規模宅地等の特例を使って納付税額が0円になる場合でも、適用のための申告と必要書類の提出が必要です。配偶者の軽減は税額を減らす制度、小規模宅地等の特例は土地等の評価額を減らす制度で、働く段階が異なります。
正確な相続税の金額を知るなら専門家に相談を
ここまでのところで相続税の基本的な事項を解説してきました。
不動産の評価、贈与の履歴、相続人の構成、特例の条件によって税額は変わります。個別の税額計算や申告は、税理士または税務署にご相談ください。土地未来では、相続した不動産の売却・保有・活用に関するご相談を承っています。
申告が必要かを調べる入口として、国税庁の「相続税の申告要否判定コーナー」も利用できます。おおよその判定のためのもので、入力内容や特例の条件を含む個別の確認は税理士または税務署にご相談ください。