土地を貸す前に、地代・費用・契約条件を整理しましょう
🎓 この記事の監修者
宮原 海斗
株式会社土地未来 代表取締役
宅地建物取引士
不動産売却・土地活用のスペシャリスト。借地権に関する豊富な実務経験を持ち、お客様の資産価値最大化をサポート。
横田 大樹
株式会社土地未来 専務取締役
宅地建物取引士
相続不動産・借地権の専門家。複雑な借地契約の最適化と、土地オーナーの利益最大化に精通。
余っている土地を有効活用したい、相続した土地をどうすればいいか分からない──そんなお悩みをお持ちではありませんか?
土地を貸す方法には、借主が建物を建てる借地や、駐車場・資材置き場としての賃貸などがあります。必要な整備費や契約のルールは利用方法によって異なるため、賃料と費用、将来の返還条件を一緒に検討しましょう。
この記事では、借地料を検討する際の資料と考え方、土地を貸すメリット・注意点を解説します。税務上の評価額と実際の賃料を区別し、土地に合った活用方法を考えるためにお役立てください。
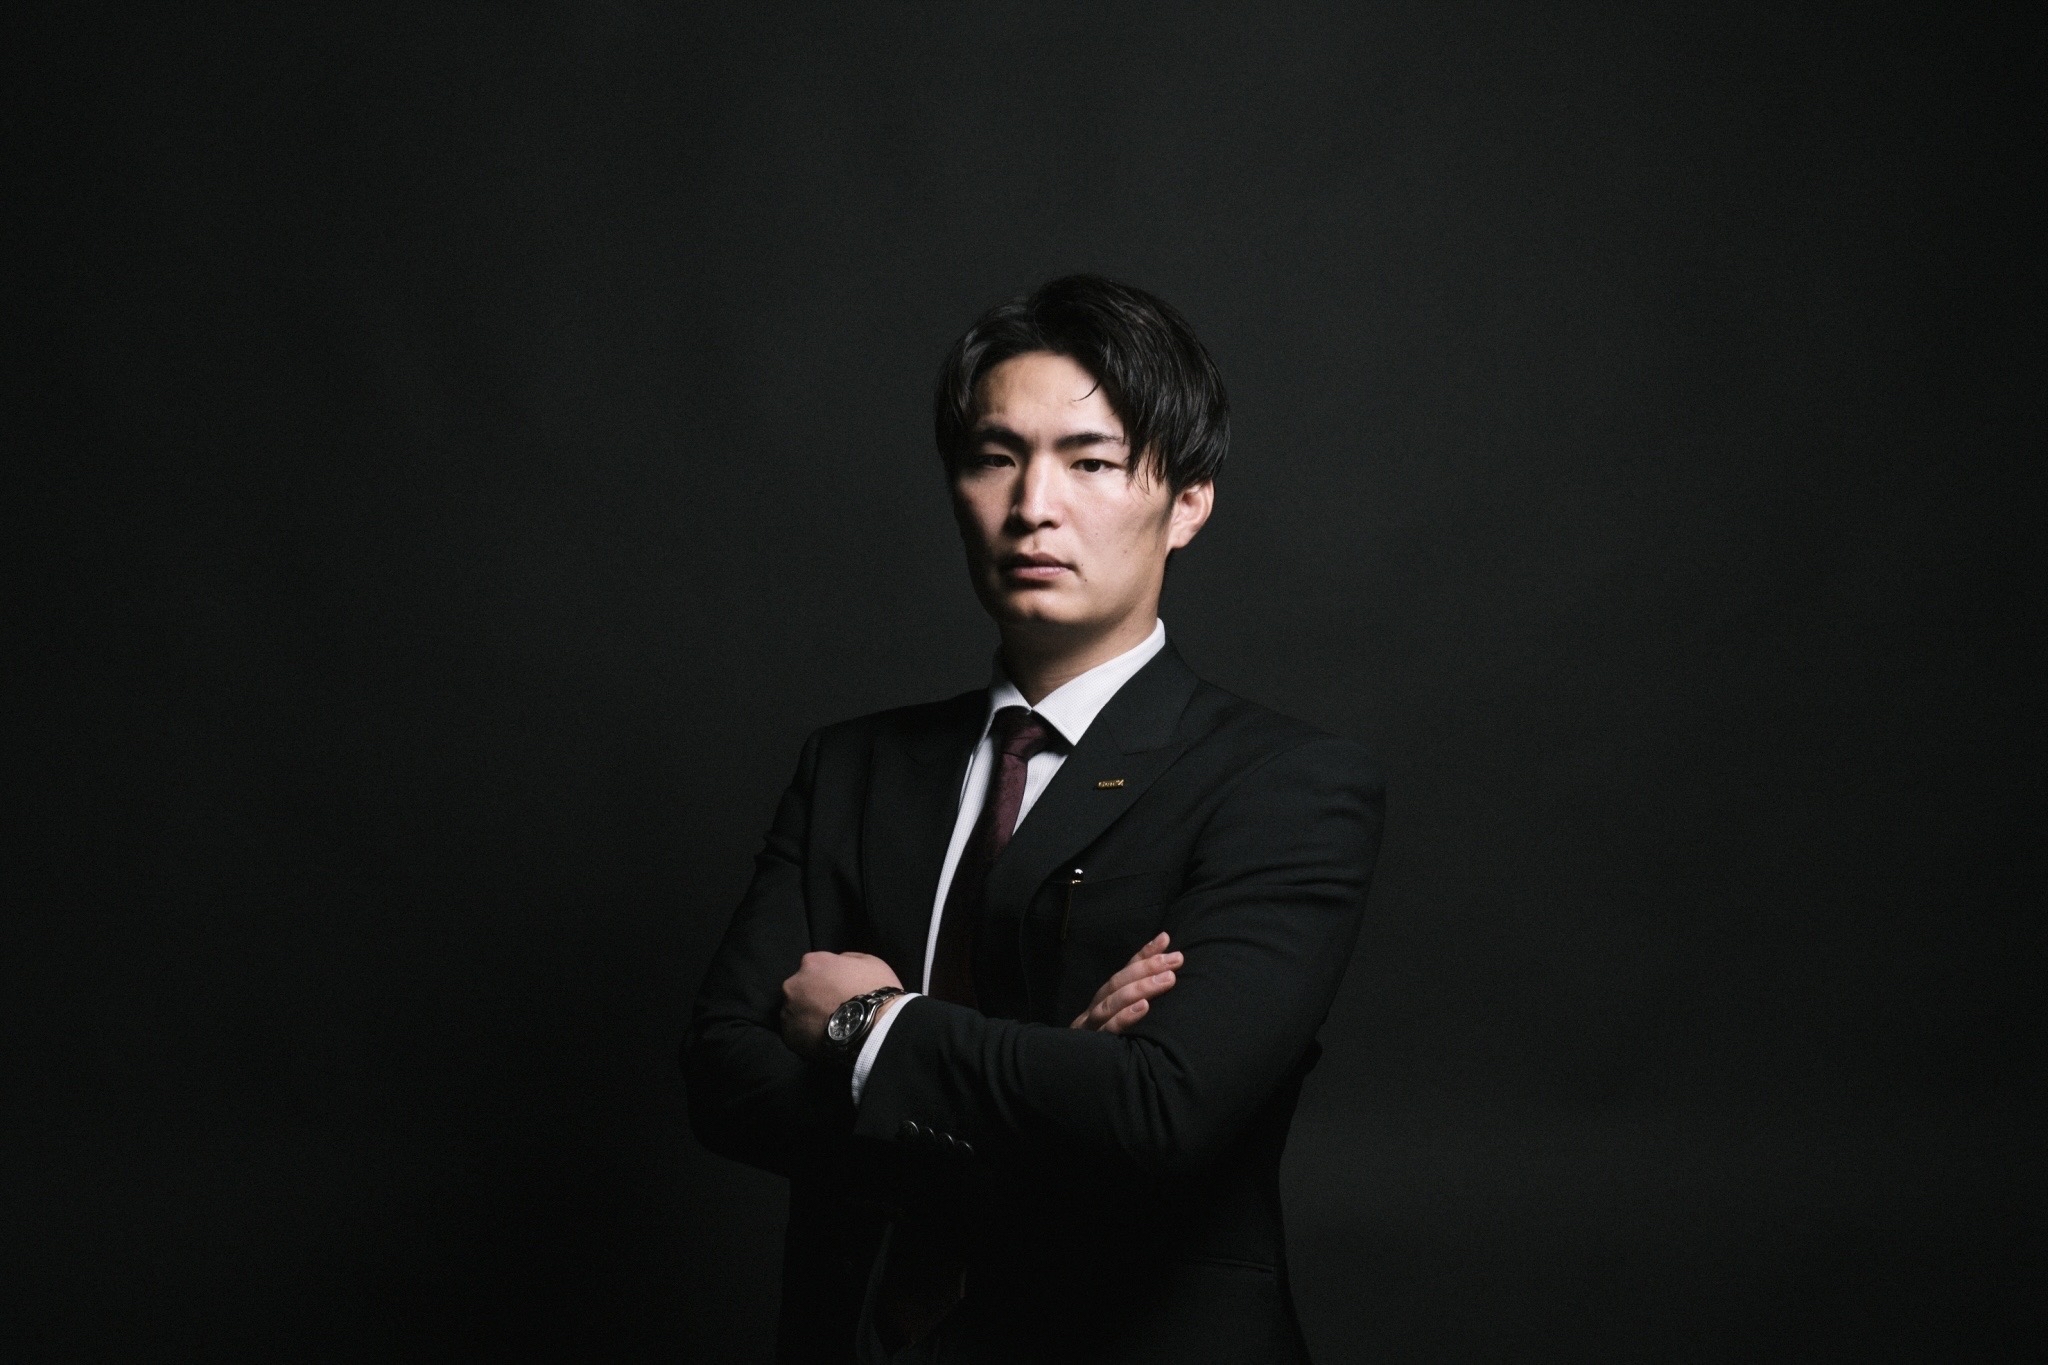
宮原海斗(株式会社土地未来 代表取締役)
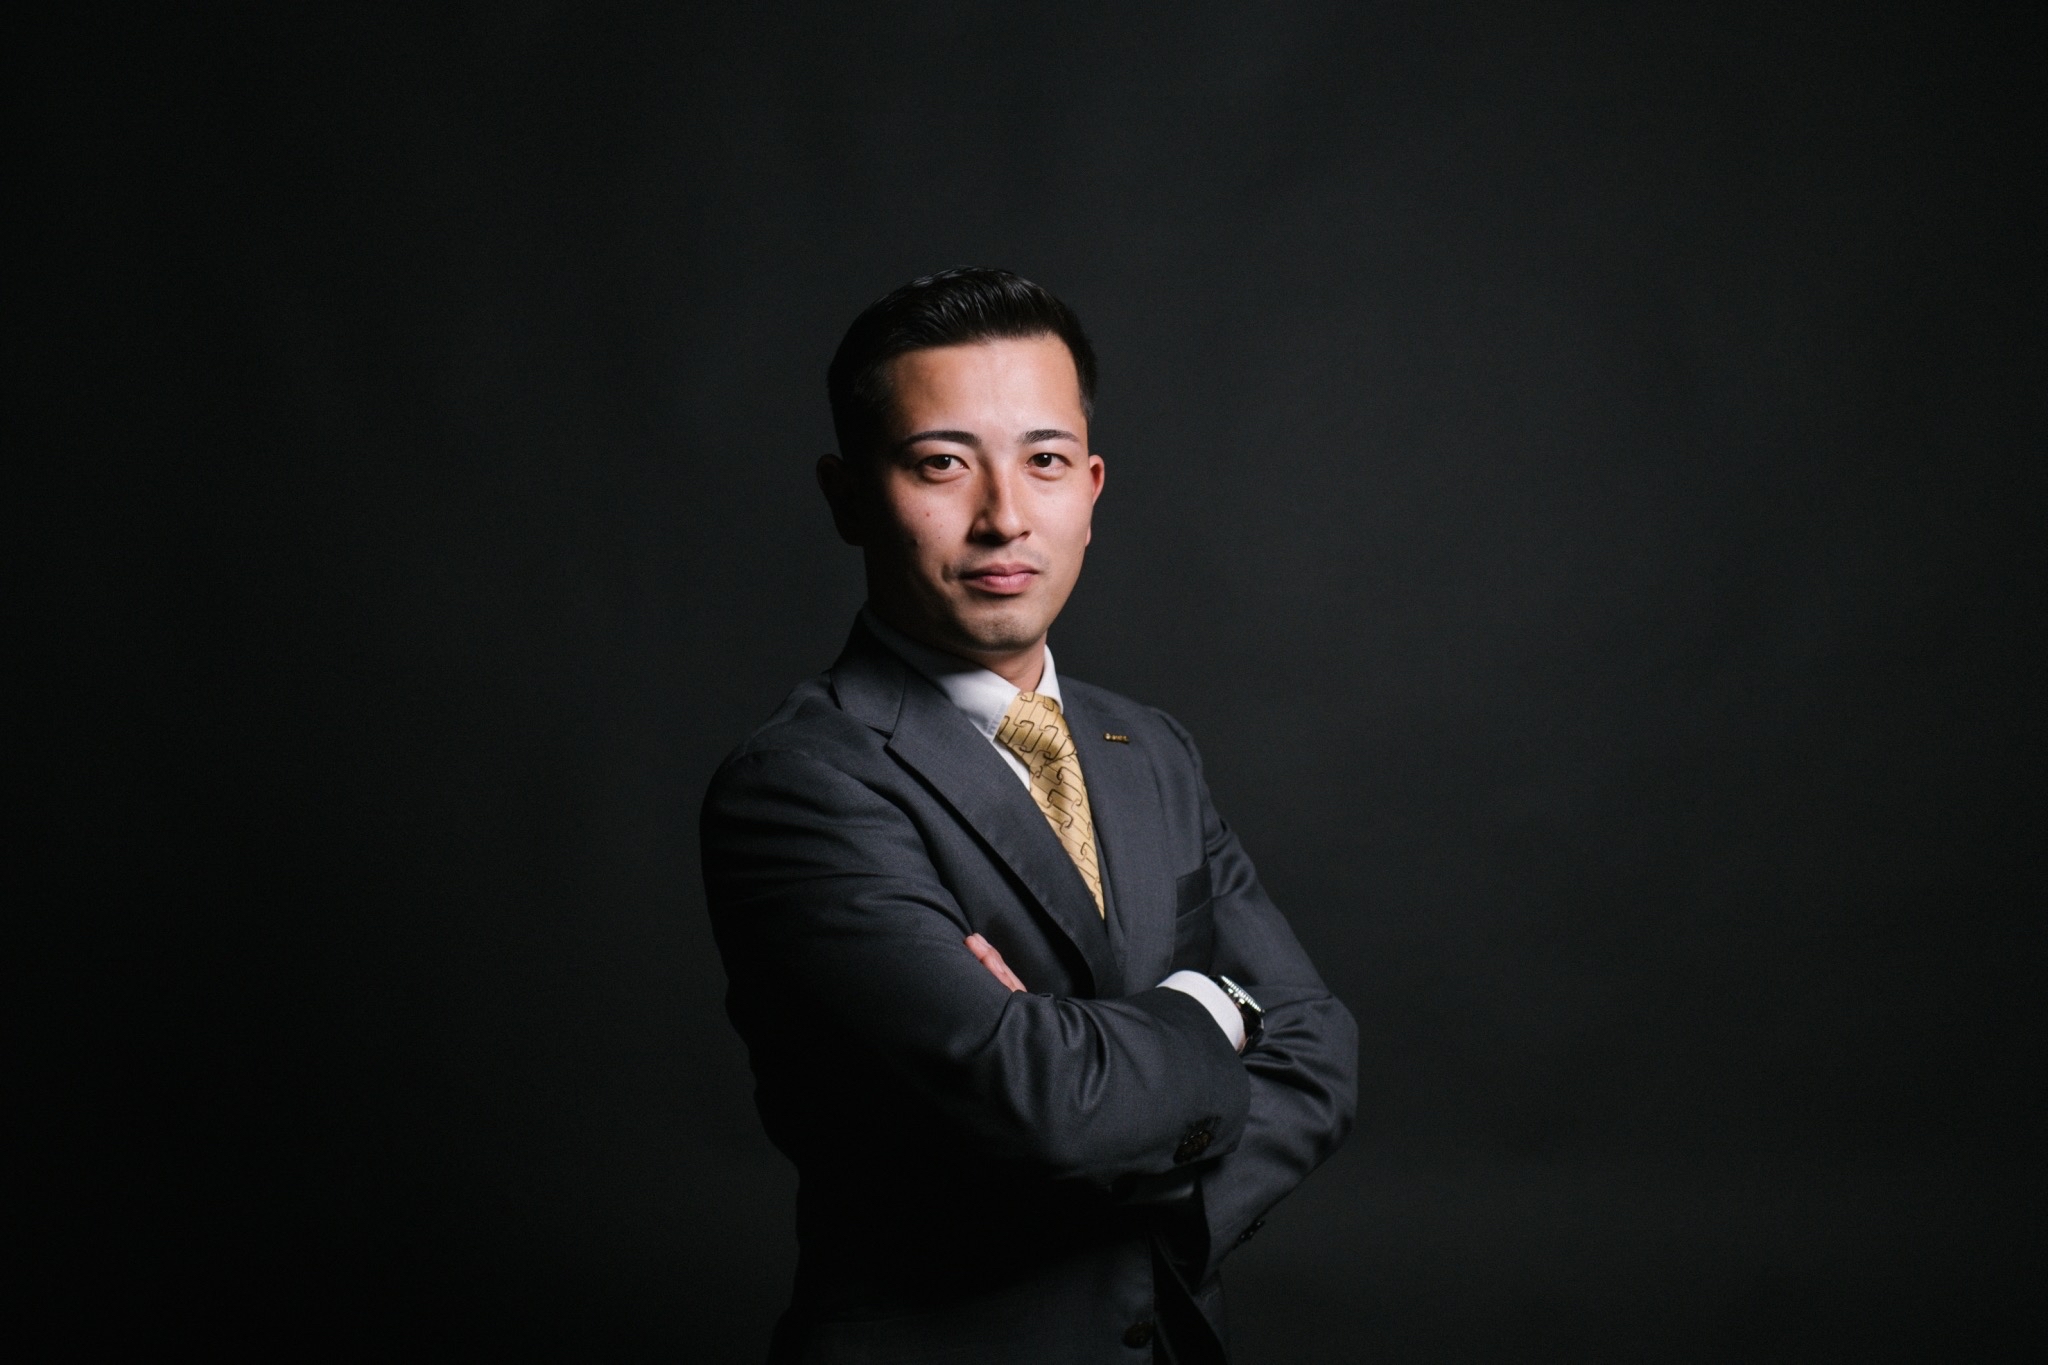
横田大樹(株式会社土地未来)
1. 借地料とは借りている土地の地主に払うお金を指す
借地料とは、簡単に言えば「借りている土地の地主に、土地の使用料として支払うお金」を指します。
土地を使うには、所有権や賃借権などの権限が必要です。土地の所有者であっても、貸している間は借主の権利と契約内容を尊重する必要があります。
📌 借地の仕組み
土地の所有者が必ずしも土地を利用するとは限らないため、「借地」にして貸出し、必要な人に土地を活用してもらいます。
- 使用者:土地を活用できる
- 所有者:所有する土地を無駄にせず、かつ借地料が得られる
双方にメリットがあるのが借地の特徴です。
借地権とは
借地借家法の「借地権」は、建物を所有する目的の地上権または土地の賃借権を指します。建物所有を目的としない駐車場・資材置き場などの賃貸とは、適用されるルールを区別して確認します。
- 借地権者:土地を借りる人
- 借地権設定者:地主(土地の所有者)
- 借地料(地代):土地を利用する対価
借地料は土地を利用する対価
借主は、契約で決めた目的・条件と法令の範囲内で土地を利用します。自由に用途を変えたり転貸したりできるとは限らないため、契約前に確認しましょう。
借地料の設定でお困りではありませんか?
適正な借地料の算出、契約内容の相談、信頼できる借主の選定まで、
土地活用のプロが無料でサポートいたします。
2. 借地料の相場と計算方法
土地を貸すときは、賃料の額だけでなく、税金・管理費・整備費などの負担も整理します。無償で貸す使用貸借は、賃貸借と法的・税務上の扱いが異なるため、別に検討が必要です。
土地を貸す際は、使い方、貸す期間、地代、費用負担、終了時の扱いを当事者間で確認します。収入だけでなく支出や将来の利用予定も踏まえ、貸す条件を検討しましょう。
土地の利用方法・地域・地代の種類によって変わる
借地料の相場は、「土地の利用方法」「地域」「地代の種類」によって異なります。
📊 土地の利用方法(3パターン)
- 建物を建てて使用
個人宅用、アパート・マンション経営など - 建物を建てずに使用
駐車場、資材置き場など - プレハブ・仮設店舗など
建物に該当するか、利用目的・構造・契約内容を確認
それぞれ個人用と事業用で使い道が違い、用途によって借地料も異なります。例えば建物を建てる場合でも、個人宅用に使用することもあれば、アパートやマンション経営に使用することもあるでしょう。
事業用でも、借主の売上だけで賃料が決まるわけではありません。立地、利用制限、契約期間、権利金などの条件と周辺の賃貸事例を合わせて検討します。
また、地域によって地価が違い、借地料はこれにも影響されます。さらに地代の種類も関係し、大きく「新規地代」「継続地代」の2つに分けられます。複数の要素から借地料が決定するため、算出方法も幅広いのが、借地料の特徴です。
① 固定資産税などの保有費用を確認する
固定資産税・都市計画税や管理費は、貸主の収支を考えるための資料です。税額の2〜4倍が一律の最低賃料になるわけではありません。必要経費と周辺事例を確認して賃料を検討します。
計算例:保有費用と収支の確認
前提条件
仮定:年間賃料20万円、年間保有費用10万円
計算式
費用控除後の収入 = 年間賃料 − 年間保有費用
20万円 − 10万円 = 10万円
この例は収支を確認するための仮定です。初期整備費、所得税等、空白期間や未払いのリスクは別に見込む必要があり、賃料20万円を相場として示すものではありません。
⚠️ 注意点
実際の税額は納税通知書・課税明細書などで確認します。固定資産税評価額と税額は同じではありません。利用方法の変更で課税の扱いが変わる可能性もあるため、所在地の自治体に確認しましょう。
② 路線価は土地価格を検討する参考資料にする
相続税路線価は、地価公示価格等を基にした水準の80%程度を目途に定められます。関係を単純化するなら割り戻しは「÷0.8」ですが、これだけで個別の更地価格や適正地代は決まりません。形状等の補正、取引事例、契約条件の確認が必要です。
参考例:路線価と価格水準の関係
前提条件
路線価:30万円/m²
土地面積:100m²
計算手順
① 補正を省いた参考額 = 30万円/m² × 100m² = 3,000万円
② 80%の関係を仮定した割り戻し = 3,000万円 ÷ 0.8 = 3,750万円
③ この換算額に一定率を掛けるだけで、適正な借地料が決まるわけではありません。
路線価は国税庁の路線価図で確認できます。評価時点・土地の条件を確認し、実際の売買価格や地代の査定と混同しないようにしましょう。
💡 路線価とは
相続税路線価は、道路に面する標準的な宅地の1m²当たりの価額です。相続税・贈与税の土地評価に用いる基準であり、その土地の成約価格や賃料を保証するものではありません。
③ 賃貸事例比較法による算出方法
借地料については、賃貸事例比較法から借地料を算出することも可能です。これは実際の賃貸の事例から似たような状態の不動産を探し、それらと比較して借地料を定めるものです。
✅ 賃貸事例比較法のメリット
条件が近い賃貸事例は、地代を検討する根拠の一つになります。ただし、事例の金額をそのまま当てはめず、契約条件の違いを調整し、当事者間で協議する必要があります。
⚠️ 注意点
賃貸事例比較法では、該当不動産の周辺の賃貸事情、データを参考にするため、情報が少ない場合は算出が難しい場合もあります。
- 都市部でも:用途・契約条件の近い事例が得られるか確認する
- 事例が少ない地域では:他の資料・手法も合わせて検討する
立地だけでなく、面積、利用制限、権利金、契約期間などの違いを調整して比較します。判断が難しい場合は、不動産会社や不動産鑑定士に相談しましょう。
④ 収益分析法による算出方法
収益分析法は、一般企業の事業収益を分析して、対象不動産に帰属する収益を把握し、必要諸経費等を考慮して賃料を求める鑑定評価の手法です。貸主が希望する利益を地代に上乗せするだけの計算ではありません。
対象となる事業や建物の利用方法、収益・費用の資料が必要になります。容積率や建ぺい率などの数値だけで地代が決まるものではなく、評価目的に合う手法を選ぶことが大切です。
📊 収益分析法の特徴
収益分析法では、事業の収益から対象不動産に帰属する部分を分析します。売上や利益の一定割合をそのまま地代にする計算ではなく、収益・費用の見通しと資料の妥当性が重要です。
新規賃料の鑑定評価には、積算法・賃貸事例比較法・収益分析法などがあります。継続地代では、従来の合意や契約の経緯も考慮します。借地借家法11条には、税負担・経済事情・近隣の地代等により不相当になった場合の増減請求と、一定期間増額しない特約の扱いが定められています。改定の可否や進め方は、契約を基に弁護士・不動産鑑定士等へ確認してください。
⑤ その他の要因
税額や路線価は参考資料であり、鑑定評価の手法そのものとは区別します。土地や契約の次の条件も合わせて確認しましょう。
- 土地の形状:整形地か不整形地か
- 接道状況:道路への接し方、間口の広さ
- 地目:宅地、雑種地、農地など
- 都市計画:用途地域、建ぺい率・容積率
- 周辺環境:駅距離、商業施設、学校など
- 契約期間:貸す期間、更新・中途解約、土地の返還条件を確認
| 資料・手法 | 確認・検討の内容 | メリット | デメリット |
|---|---|---|---|
| 保有費用の確認 | 税額・管理費等を収支に反映 | 継続して負担する費用を把握できる | 費用の一定倍率だけでは賃料を決められない |
| 路線価の確認 | 路線価×地積等を価格検討の参考にする | 公的な土地評価資料を確認できる | 実売価格・適正地代の直接計算にはならない |
| 賃貸事例比較法 | 周辺類似事例から算出 | 条件をそろえて賃料水準を比較できる | 比較条件の調整と資料の検討が必要 |
| 収益分析法 | 事業収益から不動産に帰属する部分を分析 | 収益面から検討できる | 収益資料の検証と専門的な分析が必要 |
借地料算出のまとめ
土地や契約に合った資料・手法を使い、試算の前提と費用を確認して地代を検討します。専門的な評価は不動産鑑定士へ、契約上の問題は弁護士等へ相談しましょう。
借地料の適正価格を知りたい方へ
複数の算出方法を組み合わせた、あなたの土地に最適な借地料をご提案します。
無料相談・無料査定を受付中です。
3. 借地として利用する際のメリット
自己所有の土地を借地で貸し出す場合、「借地料の算出・設定」「借主の選定」など、やらなければならないことは多いです。そのため、面倒に感じて借地にするのを諦めてしまう人もいるでしょう。
土地を貸すことは活用方法の一つです。保有を続ける場合の管理費や将来の利用予定も含め、貸す・自分で使う・売る選択肢を比較しましょう。
メリット① 建物建築の費用を抑えられる場合がある
借主が建物を建てる方式では、貸主が建築費を負担せずに土地を活用できる場合があります。ただし、貸主側にも契約や土地整備などの費用が生じることがあります。
自分でアパート等を建てて貸す方法や、駐車場として運営する方法では、建築・整備の初期費用が必要です。賃料や稼働率、維持費、借入返済などの見通しを基に、投資を回収できるか検討します。
収入が予想を下回ったり、修繕費等が増えたりすると、想定した利益や投資回収を得られないことがあります。土地を貸す方式とも、費用負担とリスクを比較しましょう。
測量、造成、解体、土壌調査、インフラ整備などが必要になる場合があります。誰がどの費用を負担するかを契約で決め、賃料収入から費用を差し引いた収支を確認しましょう。
メリット② 日常の管理を借主と分担できる場合がある
契約内容によっては、清掃や草刈りなどの日常管理を借主に担ってもらうことができます。任せる範囲や連絡先を契約時に確認します。
土地の管理内容は、用途や周辺環境によって異なります。草刈り、排水、境界、設備などの管理分担を明確にしておくことが大切です。
借主に日常の管理を任せる契約もありますが、所有者の義務や責任がすべてなくなるわけではありません。点検・修繕・近隣対応の分担を確認します。
借主へ任せる管理と、貸主や管理会社が行う管理を分けて考えます。賃料収入だけでなく、委託料・修繕費・点検費等を含めた収支を確認してください。
メリット③ 税務上の評価や課税が変わる場合がある
土地を貸すと、権利の種類や実際の用途によって相続税評価・固定資産税等の扱いが変わることがあります。貸せば必ず税負担が小さくなるわけではありません。
相続税の基礎控除と貸宅地の評価を区別
相続税の基礎控除は、借地にした場合だけの控除ではありません。現在の計算式は次のとおりです。
法定相続人が1人なら基礎控除は3,600万円です。これとは別に、貸宅地の相続税評価は借地権の種類等に応じて計算します。通常の借地権の目的となる宅地では、自用地としての価額から借地権相当額を差し引く仕組みがあり、定期借地権等は別の評価方法を確認します。
住宅用地の課税標準の特例
土地が住宅用地の要件を満たす場合には、固定資産税・都市計画税の課税標準に特例があります。住宅以外の建物を建てただけで、この特例が適用されるわけではありません。
- 小規模住宅用地(住宅1戸につき200m²まで):本則課税標準は固定資産税が価格の1/6、都市計画税が価格の1/3
- 一般住宅用地:本則課税標準は固定資産税が価格の1/3、都市計画税が価格の2/3。住宅用地に該当する面積等の要件も確認
これらは税額そのものを必ず同じ割合に減らす説明ではありません。負担調整や自治体の取扱いを含めた実際の税額は、土地所在地の自治体へ確認してください。
借地のメリットまとめ
借地による長期の収支を検討したい方へ
土地を貸す方法、必要な整備、費用負担、借主との契約条件を整理して、長期の収支と将来の土地利用を検討しましょう。
4. 借地として利用する際のデメリット
余っている土地は借地にすることで、複数のメリットが得られますが、同時にデメリットも存在するため注意しなければなりません。
土地を貸すと、長期間にわたって権利関係や管理分担が続くことがあります。初期費用だけで判断せず、未払い、近隣対応、契約終了時の費用も検討しましょう。
メリットだけではなく、デメリットも把握した上で、本当に借地で活用すべきか考えてみましょう。
デメリット① 貸している土地の自己利用には制約がある
貸主・借主の権利や義務は、法令と契約によって定まります。所有者であることだけを理由に、貸した土地を自由に使用できるわけではありません。
貸主は、借主の適法な土地利用を一方的に妨げることはできません。一方、借主の利用にも法令・契約上の制限があります。中途解約・解除・更新については、契約の種類と個別の事情を確認する必要があります。
普通借地権には存続期間や更新のルールがあります。将来の自己利用や売却を予定する場合は、普通借地権・定期借地権などの違いを契約前に確認しましょう。
デメリット② 近隣住民や借地権者とのトラブルへの対処が必要
近隣からの相談や苦情について、貸主・借主のどちらが窓口になるか、契約時に決めておくと対応しやすくなります。
騒音・排水・設備の不具合などの責任は、原因や契約、法令によって異なります。土地所有者というだけで、すべての問題を一律に負担するとは限りません。
また、借地権者自身とのトラブルにも対処しなければならず、土地の活用方法から契約内容の見直しまで、すべきことは多いです。
土地の活用方法が契約に違反する、あるいは近隣住民に迷惑をかける場合は注意喚起し、トラブルを予防する必要があります。また借地料をめぐって契約後にトラブルになることもあるため、借主とは良好な関係を築き、共通認識を持って土地を活用してもらうことが大切です。
デメリット③ 相続時にも契約や返還金の引継ぎが必要
借地関係は相続後も続く場合があります。契約書、入金記録、管理上の課題に加え、預かった保証金等があれば残高・返還条件・返還資金を整理し、承継する権利義務を確認します。
相続税の有無・金額は、土地だけでなく遺産全体や相続人、適用できる特例等によって異なります。納税が必要な場合は、現預金と売却の可能性を含めて資金計画を確認します。
貸している土地の所有権(底地)も売却できますが、借主の権利や契約条件が価格・買い手に影響します。相続しただけで借地関係が終了するわけではないため、契約の承継と管理を確認します。
更新拒絶、中途解約、債務不履行による解除はそれぞれ要件が異なります。立退料を支払えば必ず契約を終了できるものではありません。建物所有目的では法定の期間等もあるため、短期間の契約にすれば解決するとは限りません。
借地のデメリットまとめ
借地にはメリットはもちろんデメリットも多くあり、その特徴をしっかりと理解してから借地を検討することが大切です。また、契約形態やその地代についてもやや複雑なため専門的な知識がなければ判断に難しい場面もあるかもしれません。
借地のリスク管理が心配ですか?
契約内容の精査、トラブル予防策、相続対策まで、
経験豊富な専門家が安心の借地活用をサポートします。
5. 借地契約の前後に確認したい5つのポイント
借地のメリット・注意点を理解したら、契約前の準備を進めましょう。次の項目を確認し、見込収入と負担・リスクを整理します。
適正な借地料設定
保有費用、公的な土地価格資料、近隣の賃貸事例、収益性と契約条件を合わせて検討しましょう。
専門家の意見を参考にしながら、試算の根拠と契約条件を当事者間で共有し、合意できる地代を検討します。
契約内容の明確化
以下の項目を確認し、合意内容を契約書に反映します。契約に書けば必ず有効になるとは限らないため、借地権の種類に応じた法令上の制限や契約方式も確認しましょう。
- 使用目的(住宅用、事業用など)
- 契約期間と更新条件
- 借地料の額・支払時期・方法と、改定の条件・協議方法
- 禁止事項(転貸、危険物保管など)
- 契約終了時の明渡し、建物の扱い、撤去・原状回復の範囲と費用負担
信頼できる借主の選定
以下の観点から借主を慎重に選定しましょう。
- 支払能力(収入証明、財務状況)
- 土地利用計画の妥当性
- 予定する利用に伴う騒音・排水・交通等と、近隣への対応体制
- 過去の借地実績
定期的なコミュニケーション
連絡方法や確認の頻度を借主と決め、土地の使用状況、賃料の支払い、近隣からの相談、契約終了・更新の予定を定期的に確認します。確認結果も記録しておきましょう。
状況を早く共有することは、問題の把握や対応に役立ちます。連絡を取り合っていても紛争を完全に防げるわけではないため、問題が生じた際の相談先も確認します。
専門家のサポート
以下の専門家に相談し、安心の借地活用を実現しましょう。
- 不動産会社:土地活用・賃料の相談、借主探し/不動産鑑定士:専門的な地代の評価
- 司法書士:相続登記などの登記手続き
- 税理士:税金対策、確定申告
- 弁護士:トラブル対応、契約解除
6. 借地として活用できなければ売却する手段もあり
使っていない土地は、貸す・自分で使う・売る選択肢を比較します。借主の需要や必要な整備、将来の利用予定によって適した方法は異なります。
借地の条件が合わない場合は、売却も選択肢になります。売却時の手取り額と、保有を続ける場合の収支・管理・返還条件を比べ、希望する時期や負担に合う方法を検討しましょう。
💡 売却のメリット
- 資金化:売却代金から税・費用・返済額等を差し引いた手取りを、納税や他の用途に充てられる
- 今後の保有負担を整理:ただし、その年度の固定資産税は原則1月1日の所有者が納税義務者です。売買時の精算や引渡し後の契約上の責任は別に確認します
- 遺産分割の選択肢:現金に換えて分ける方法もありますが、売却権限や分配方法についての合意・手続きが必要です
⚠️ 売却のタイミング
以下のタイミングで売却を検討しましょう。
- 借地契約前:まだ契約していない場合
- 契約満了前:更新の有無・終了要件・売却方法を確認
- 相続発生前:生前整理として売却
🚨 売却の注意点
- 底地の売却:借主の権利と契約が売却条件に影響する
- 現状での売却も検討:更地化や立退きが必須とは限らない
- 専門家への相談:底地の取引と契約関係に詳しい専門家へ確認
✅ 土地未来の売却サポート
株式会社土地未来では、借地権付き土地の売却実績も豊富です。
- 借地関係を踏まえた土地の売却方法の相談
- 適正な売却価格の査定
- スピード買取対応
- 相続した土地の売却・活用相談
借地として貸す場合と売却する場合の条件を整理したい方は、土地の所在地、現状、契約の有無、ご希望をお知らせください。
まとめ:借地料と契約条件を合わせて検討する
この記事では、借地料を検討するための資料、土地を貸すメリット・注意点、契約前の確認事項を解説しました。
✅ この記事のポイント
- 資料と手法を区別
税額・路線価だけで地代は決まりません。近隣の賃貸事例や収益性、契約条件も比較しましょう。 - 費用・管理・税務は条件を確認
建築費を抑えられる場合がありますが、初期費用ゼロや一律の減税は保証されません。 - 借地で確認したいリスク自己利用の制約、近隣・借主との問題への対応、相続時の契約や返還金の引継ぎを確認しましょう。
- 契約前後の5つの確認点地代の根拠、契約内容、借主の計画と支払能力、連絡・確認方法、専門家の役割を整理しましょう。
- 売却も選択肢の一つ
底地のまま売却する方法も含め、借主の権利と契約条件を踏まえて検討しましょう。
借地料の額だけで判断せず、費用、管理分担、契約期間、終了時の扱いまで確認します。将来の土地利用も踏まえ、個別の契約・税務は各分野の専門家と検討しましょう。
借地・土地売却でお困りなら、株式会社土地未来へ
借地料の適正設定、信頼できる借主の紹介、契約サポートから売却まで、
土地活用のプロが無料でご相談に応じます。
📍 株式会社土地未来
宅地建物取引士が対応いたします
受付時間: 平日 9:00〜18:00(土日祝も対応可)
確認に用いた公的資料
路線価・地代の考え方、相続税の基礎控除、住宅用地の特例等の確認日:2026年9月26日。個別の契約・申告は、契約書や利用状況に応じて各専門家へご確認ください。
借地契約・税負担の追加確認資料
2026年9月27日確認。地代の考え方は前掲の国土交通省の資料も参照しています。契約の有効性、改定・解除、税務上の扱いは、個別の契約と事情を基に各専門家へ確認してください。