事業用定期借地権の仕組みと、契約前に確認したいこと
🎓 この記事の監修者
宮原 海斗
株式会社土地未来 代表取締役
宅地建物取引士
事業用定期借地権を活用した土地活用のスペシャリスト。大型店舗・工場・ホテルなど、事業用土地の貸付実績多数。
横田 大樹
株式会社土地未来 専務取締役
宅地建物取引士
定期借地権の専門家。契約書作成・地代設定・税金対策まで、土地オーナーの利益最大化に精通。
土地は所有しているだけでも固定資産税など税負担があり、維持管理のために費用がかかります。そのため、所有している土地を放置したままにするより、活用することを考えるのではないでしょうか。
土地活用の選択肢の一つに、事業用定期借地権で土地を貸す方法があります。地代収入を計画できる一方、税金や維持管理費、滞納・撤退への対応も必要です。契約すれば負担なく収入が続くとは限りません。
とはいえ、「契約期間の更新はどうなっているのか」「中途解約はあり得るのか」「そもそも事業者へ貸すのに向いていない土地なのではないか」…などと不安を感じる方もいらっしゃることでしょう。
この記事では、事業用定期借地権で土地を貸す方法、契約期間、地代の相場、メリット・デメリットについて詳しく解説します。
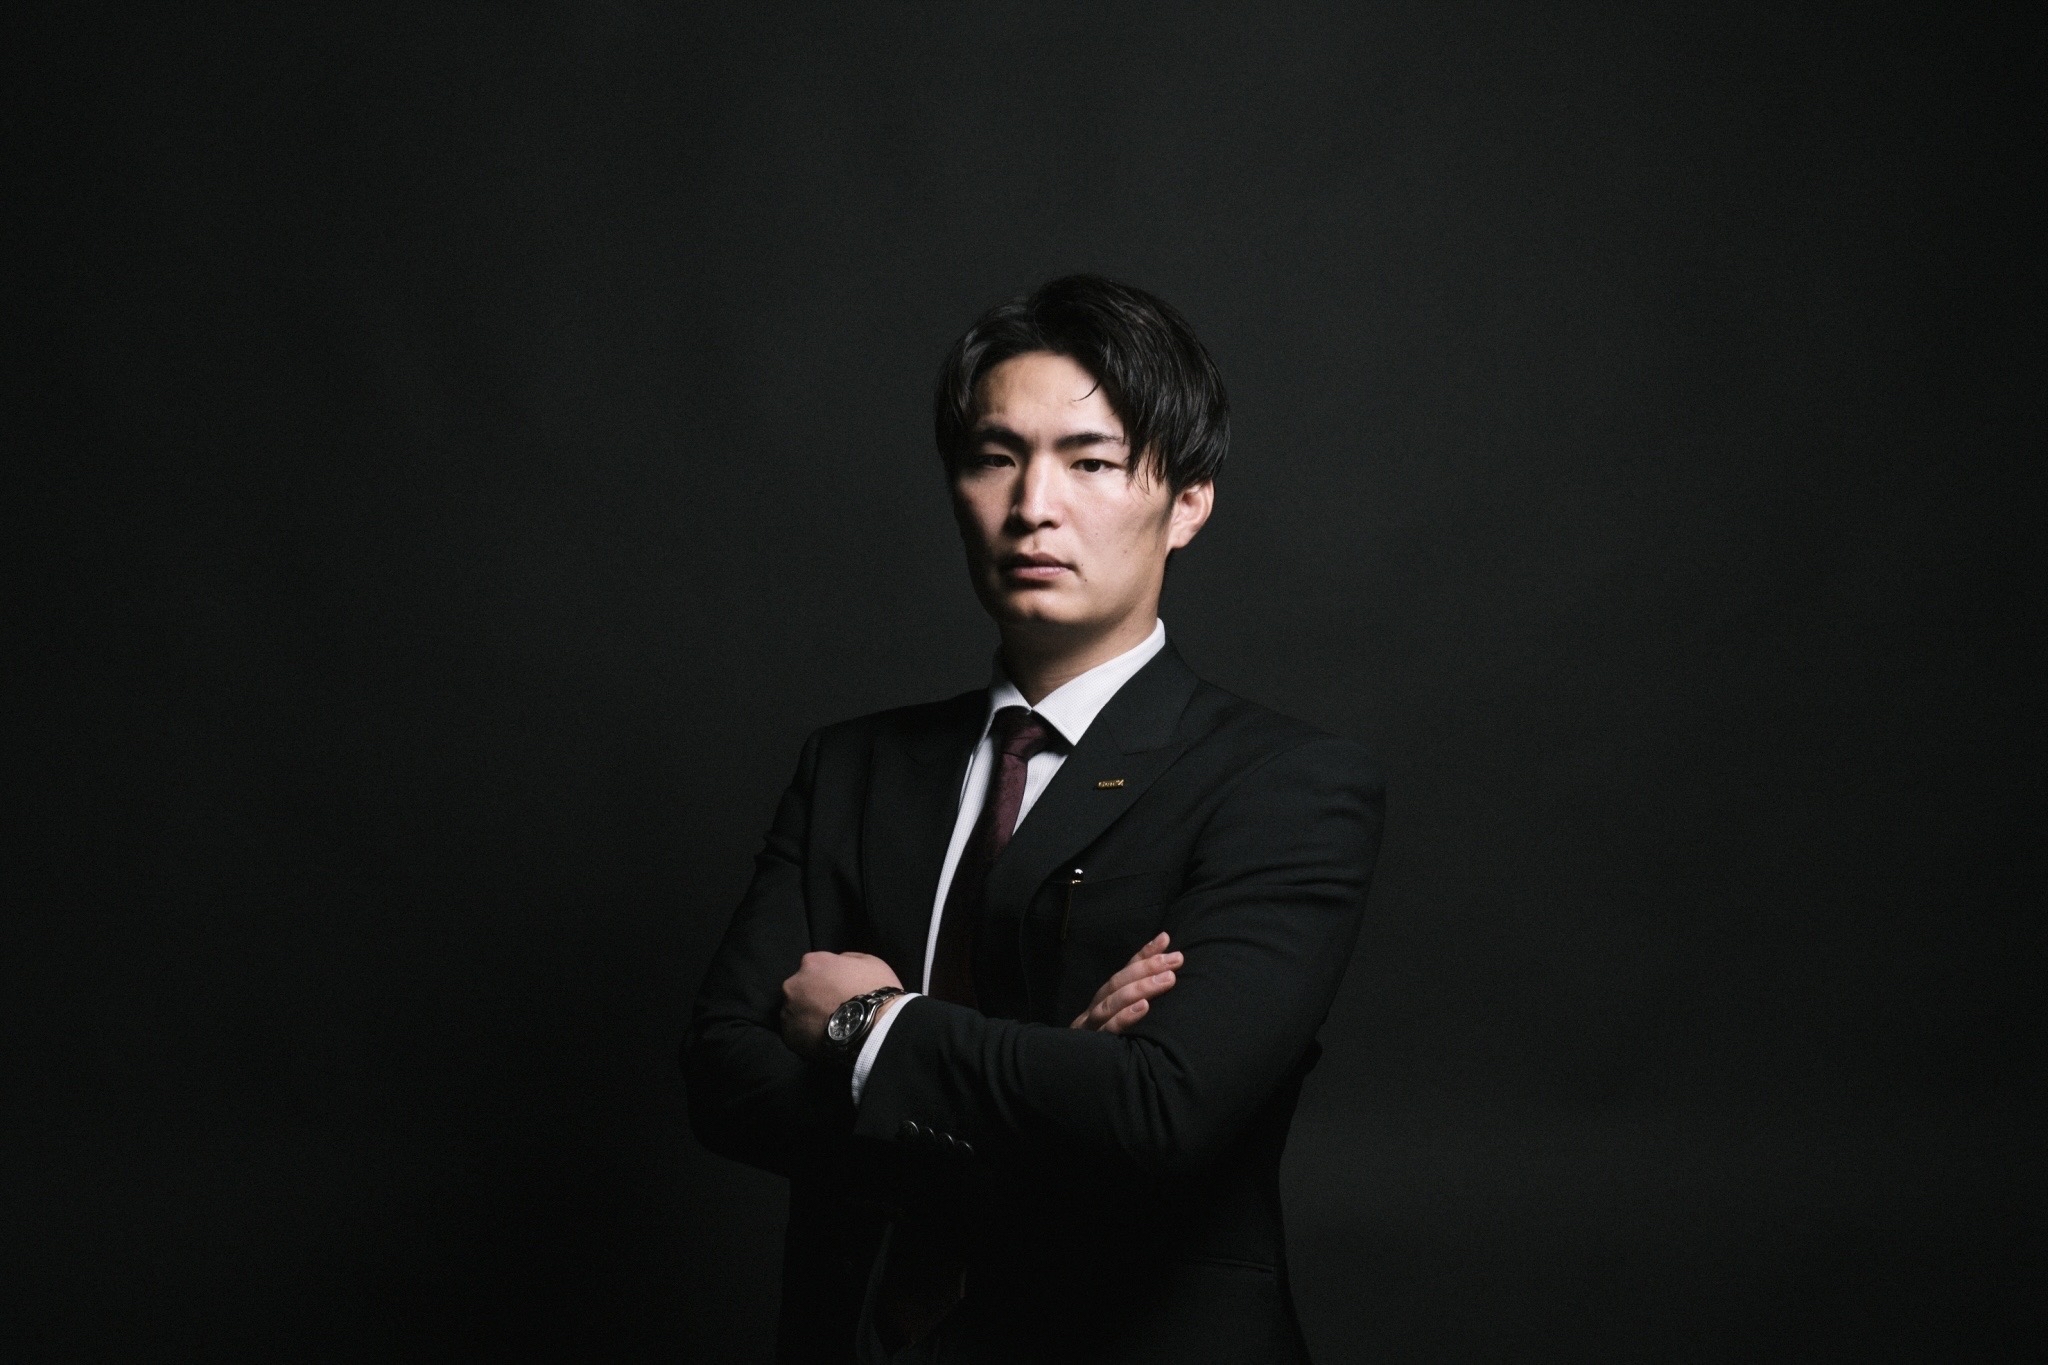
宮原海斗(株式会社土地未来 代表取締役)
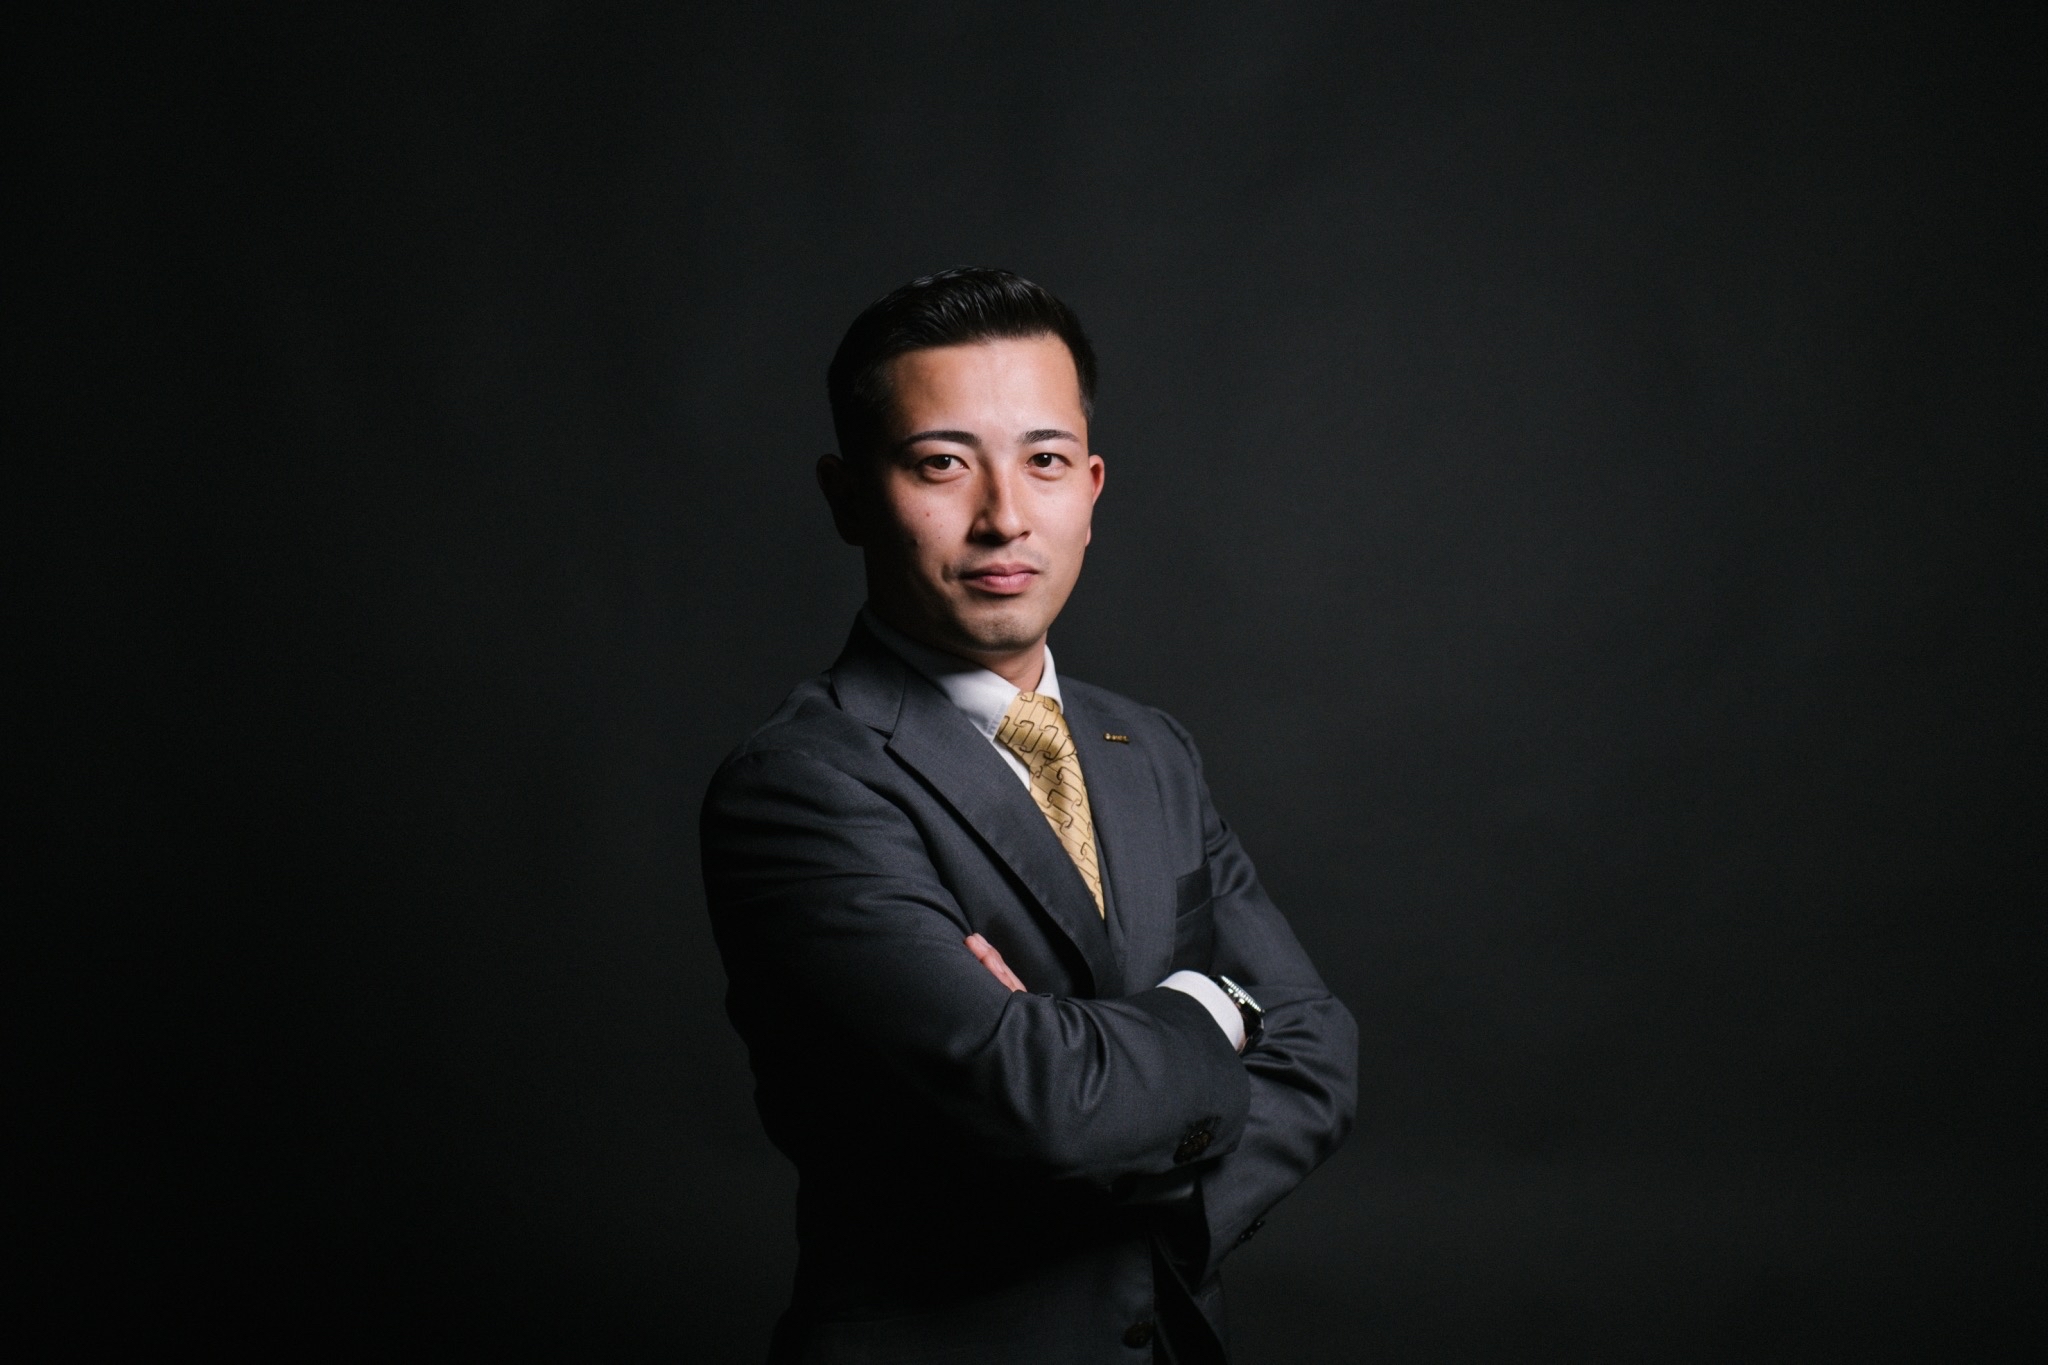
横田大樹(株式会社土地未来)
1. 事業用定期借地権とは
事業用定期借地権の定義
事業用定期借地権は、居住用を除く事業用建物の所有を目的として、10年以上50年未満の期間で設定する借地権です。
定期借地権の主な制度には、一般定期借地権、事業用定期借地権、建物譲渡特約付借地権があります。事業用定期借地権では、賃貸住宅や社宅など居住用の建物は対象になりません。
📌 事業用定期借地権の特徴
- 契約期間:最低10年以上で50年未満
- 更新:期間区分に応じた要件を満たして設定すると、更新はない。満了後の再契約とは区別する
- 返還:期間満了時の建物撤去・土地返還の条件を契約で確認する
- 契約方法:公正証書を作成して契約する必要がある
地代は、立地・用途・契約期間・周辺の賃貸事例などを比較し、当事者間で検討します。借主の事業収支も参考になりますが、事業の利益が増減しただけで地代が自動的に変わるわけではありません。
定期借地権の種類
定期借地権の主な3制度と普通借地権を比較します。一時使用目的の借地権は別の制度です。以下の存続期間は初回設定時の概要であり、旧法借地権や個別の契約条件は別途確認が必要です。
| 制度 | 区別 | 初回の存続期間 | 建物の用途 | 終了・更新の概要 |
|---|---|---|---|---|
| 普通借地権 | 期間の合意なし | 30年 | 居住用・事業用 | 更新制度あり |
| 期間の合意あり | 30年以上 | 居住用・事業用 | 更新制度あり | |
| 定期借地権の主な制度 | 一般定期借地権 | 50年以上 | 居住用・事業用 | 更新等を排除する特約。原則更地返還 |
| 建物譲渡特約付借地権 | 30年以上経過後の譲渡を特約 | 居住用・事業用 | 建物を相当の対価で譲渡して借地権を終了 | |
| 事業用定期借地権 | 10年以上50年未満 | 居住用を除く事業用 | 期間区分に応じて更新等を排除。原則更地返還 | |
| 一時使用目的 | 借地借家法25条 | 一時使用の目的に応じて定める | 一時使用であることが明らかな建物所有 | 契約内容等による |
居住用の建物を所有する目的では、普通借地権も選択肢になります。定期借地の制度を使う場合は、居住用にも利用できる一般定期借地権や建物譲渡特約付借地権を、期間や終了方法に合わせて検討します。
① 一般定期借地権
一般定期借地権は50年以上で設定し、更新・再築による期間延長・期間満了時の建物買取請求をしない旨を定めます。建物の所有が目的ですが、事業用定期借地権と異なり、居住用建物にも利用できます。
期間満了時には原則として借主が建物を撤去して土地を返還します。長期の地代収入を計画できる一方、支払いの遅延や返還時の対応などを契約前に検討しておく必要があります。
② 事業用定期借地権
事業用定期借地権は、専ら事業用の建物を所有する目的で土地を貸す制度で、居住用建物は対象になりません。建物を所有しない駐車場や資材置場だけの賃貸借とは区別します。
契約期間は10年以上50年未満です。将来の土地利用、借主の事業計画、建物の撤去時期などを踏まえて期間を検討します。
地代の見直しは、契約の改定条項や当事者の合意、借地借家法11条の地代増減請求の要件を確認します。税負担や土地価格、経済事情、近隣の地代などに照らして不相当になったかを検討し、借主の収益の変化だけで判断しないようにしましょう。
③ 建物譲渡特約付借地権
建物譲渡特約付借地権では、設定から30年以上経過した日に、建物を土地所有者へ相当の対価で譲渡する特約を定めます。建物の譲渡により借地権を終了させる仕組みです。
建物を利用している人が引き続き使用を求める場合には、建物賃貸借が成立することがあります。土地が更地で戻る制度とは異なるため、建物の取得費用やその後の利用を検討しましょう。
参考:一時使用目的の借地権
一時使用目的の借地権は、建物所有のための借地が一時使用であることが明らかな場合に関する制度です。工事用の仮設建物などでも、名称だけで決まるわけではなく、契約の目的・期間・事情を確認します。
一時使用のために借地権を設定したことが明らかな場合には、借地借家法25条により通常の存続期間や更新等の規定の一部が適用されません。短期間の契約というだけで該当するわけではありません。
事業用定期借地権の4つの特徴
事業用定期借地権が適しているかは、事業者の需要、用途地域や建築条件、接道、将来の利用予定などで変わります。広さや交通量だけで最適と決めず、次の特徴を踏まえて検討します。
事業用に用途が限定
店舗、ホテル、工場、倉庫などの事業用建物が対象です。これらは用途の例であり、賃貸住宅や社宅などの居住用建物は対象になりません。
相続税評価は権利と契約条件を確認
土地を貸している場合の相続税評価は、借地権の種類・価額・残存期間などを確認して計算します。
更新できず契約期間に上限がある
定期借地権として有効に設定した場合、更新はありません。明渡しや撤去の方法・費用負担も契約で確認します。
公正証書と返還条件を確認
設定契約は公正証書で作成します。満了時は原則として建物を撤去して返還しますが、30年以上の場合に建物譲渡特約を組み合わせる方法もあるため、終了方法と費用負担を確認します。
事業用定期借地権を検討する土地の条件
候補として検討できる土地の例です。以下に当てはまるだけで、借主が見つかることや希望の建物を建てられることが保証されるわけではありません。
- 長期間にわたって使う予定のない土地
- ある程度の広さがある土地
- 商業地域にある土地
- 大きな道路に面している土地
✅ 需要と土地の条件を合わせて確認
事業者の必要面積や動線に合うか、希望する建物が法令・条例上建てられるか、上下水道などの設備条件が整うかを確認します。長期間使う予定がなくても、貸す場合の収支と将来の選択肢を比較することが大切です。
地代収入は固定資産税などの支払いに充てられますが、土地を貸すだけで税負担がなくなるわけではありません。税金、維持管理費、契約・返還時の費用を含めた収支を確認しましょう。
あなたの土地は事業用定期借地権に向いている?
土地の立地・広さ・周辺環境から、最適な活用方法を無料診断します。
事業者とのマッチングもお任せください。
2. 事業用定期借地権の契約期間と更新
事業用定期借地権は、期間区分に応じた要件を満たして設定することで、更新のない借地権となります。期間を定めるだけでよいとは限らないため、次の区分と契約方法を確認します。
借地契約の期間
事業用定期借地権として借地契約のできる期間は、次の2つです。
📅 契約期間の選択肢
- 10年以上30年未満
- 30年以上50年未満
土地所有者の将来の利用予定と、借主の建築・投資回収・撤去の計画をすり合わせて期間を決めます。長短だけで有利不利を判断しないようにしましょう。
⚠️ 借地期間により条件が異なる
10年以上30年未満の短い期間で借地契約を結んだ場合:
- 契約の更新:なし
- 建物の買取請求:なし
30年以上50年未満で設定する場合:
- 更新・再築による期間延長・建物買取請求をしない旨の特約を定める
- 特約を含む設定契約を公正証書で作成する
30年以上50年未満の場合、期間を決めるだけでは更新等を排除できません。借地借家法23条1項に沿った特約があるか、公証人や弁護士等と確認することが大切です。
建物買取請求権とは
建物買取請求権の定義
普通借地権では、期間満了時に更新がない場合などに、借主が建物等を時価で買い取るよう請求できることがあります。事業用定期借地権では、期間区分に応じた規定や特約により、この請求権を排除します。
建物買取請求権の有無は、借地権の種類、設定期間、契約の特約などで確認します。建物が残っているだけで、常に土地所有者に買い取り義務が生じるわけではありません。
契約期間の更新
10年以上30年未満では、法律により更新・再築による期間延長・建物買取請求に関する規定が適用されません。30年以上50年未満では、これらを排除する特約を定めることで、更新のない借地権にします。
どちらの期間区分でも、設定契約は公正証書で作成します。満了後も利用を続けたい場合の再契約は、当然に認められる更新とは別の問題として当事者間で検討します。
中途解約
🚨 中途解約の原則
期間を定めた契約では、途中で自由に終了できるとは限りません。ただし、法令が中途解約を一律に禁止しているわけではありません。
中途解約権を留保する特約、合意による終了、債務不履行による解除などを分けて検討します。解約条件・予告期間・違約金・撤去費用について、契約前に専門家と確認しましょう。
3. 事業用定期借地権の評価と地代の相場
事業用定期借地権の評価と地代の相場についてご説明します。
地代は個別条件を比較する
全国一律の金額で決めない
地代は、立地・面積・用途・契約期間・保証金などの条件で変わります。面積だけを基に全国平均額を当てはめず、条件の近い賃貸事例や事業計画を確認します。
地代の計算方法
固定資産税などの負担は参考資料になりますが、その税額に一定の倍率を掛けるだけで適正な地代が決まるわけではありません。
地代を検討するときの資料
土地の条件
立地・面積・接道・用途地域・利用可能な建物
契約と収支の条件
契約期間・地代改定・保証金・撤去費用の分担
近隣の賃貸事例・事業収支・維持管理費を比較
専門的な賃料評価では、土地の価格と期待利回り・必要経費を基にする方法や、類似する賃貸事例と比較する方法などがあります。必要に応じて不動産鑑定士へ相談します。
地代と税金の評価を区別する
固定資産税・都市計画税の課税標準や税率、特例の適用は課税明細書等で確認します。税金の計算と、当事者が合意する地代の設定は別のものです。
固定資産税評価額に一律の割合を掛けて地代を決めず、個別の契約条件と周辺事例を合わせて検討しましょう。
貸している土地の相続税評価
定期借地権等の目的となっている宅地は、原則として自用地としての価額から定期借地権等の価額を控除して評価します。原則の計算額が、自用地価額から下表の割合を控除した額を上回る場合は、その比較計算額を用います。下表は一律の減額率や減額の上限を示すものではありません。
| 契約の残存期間 | 比較計算に用いる控除割合 |
|---|---|
| 15年を超える期間 | 20% |
| 10年を超え15年以下 | 15% |
| 5年を超え10年以下 | 10% |
| 5年以下 | 5% |
✅ 評価方法と特例の条件を確認
借主が建物を所有する借地と、土地所有者が自分の建物を貸す貸家建付地は、評価上の扱いが異なります。建物があるという理由だけで貸家建付地として計算しないようにしましょう。
小規模宅地等の特例は、土地の利用区分や取得者・保有継続等の要件を確認します。例えば貸付事業用宅地等に該当する場合は、一定の要件の下で200㎡まで50%減額されます。「事業用定期借地だから80%減額」とは判断できません。
一般定期借地権や一時使用目的の借地権には別の取扱いもあります。税負担だけで契約期間を決めず、土地の将来利用や収支と併せて税理士へ確認してください。
地代の適正価格を知りたい方へ
固定資産税・路線価・周辺相場から、あなたの土地の適正地代を無料算出します。
税金対策も含めた総合的なアドバイスを提供いたします。
4. 事業用定期借地権で土地を貸すメリット・デメリット
事業用定期借地権で土地を貸す場合には、特徴を把握した上で土地活用の方法として適切かを考えてみることをおすすめします。
事業用定期借地権のメリット
事業用定期借地権を利用したいと考えたら、メリットとデメリットの両方を知っておきましょう。
メリット① ライフプランに合った土地活用ができる
10年以上50年未満の範囲で、土地の将来利用に合わせた契約期間を検討できます。借主の事業計画と双方の条件が合うかを確認することが大切です。
例えば10年後の土地利用を考えている場合でも、借主の建築・投資回収・撤去の計画と合うかを確認します。長期間貸す場合も、管理や地代改定、返還への備えを含めて収支を検討します。
10年以上30年未満でも設定できることは、この制度の特徴です。ただし、期間が短ければ双方に有利とは限りません。建設費などを回収できる期間と、土地所有者の利用予定をすり合わせましょう。
メリット② 長期の地代収入を計画できる
事業者の需要がある土地では、地代収入を得る活用方法の一つになります。ただし、事業用というだけで居住用より高い地代になるとは限りません。
借主の事業内容や支払能力、必要な投資額を確認し、双方が継続できる条件を検討しましょう。
長期の収入計画を立てられる一方、滞納、事業撤退、地代改定、満了時の明渡しなどのリスクは残ります。土地を貸すだけなら心配がないというわけではありません。
メリット③ 相続税評価で借地権を考慮する
貸している土地の評価では、権利の内容を反映します。確認する主な資料は次のとおりです。
- 契約の種類:事業用・一般定期・一時使用等を区別
- 契約条件:設定期間・残存期間・一時金等を確認
- 評価資料:自用地価額と定期借地権等の価額を確認
- 特例の要件:土地の利用状況・取得者・保有継続等を確認
評価方法は前掲の国税庁の取扱いに基づいて確認します。貸家建付地の評価や小規模宅地等の特例を、事業用定期借地権へ一律に当てはめないようにしましょう。
事業用定期借地権のデメリット
長期間の契約では、土地の使い方に制約が生じ、借主の経営状況や将来の返還にも備える必要があります。主な注意点を確認しましょう。
デメリット① 契約すると貸主からの中途解約は困難
契約期間中に、貸主の都合だけで自由に契約を終了できるとは限りません。中途解約の特約、当事者の合意、債務不履行による解除を区別して確認します。
借主の権利が続いている間は、貸主が土地を自分で使ったり、別の用途に変更したりすることに制約があります。将来の利用時期が決まっている場合は、契約期間と終了条件を事前に検討しましょう。
契約違反がある場合でも、直ちに解除や撤去を進められるとは限りません。催告の要否や契約条項、具体的な事情を弁護士に確認してください。
デメリット② 借主の事業破綻で貸主に負担
借主の事業が順調な場合も、地代の支払い状況や契約上の管理義務などの確認は必要です。撤退や破綻が起きた場合には、滞納地代や撤去費用の回収が難しくなるおそれがあります。
借主が撤去義務を履行できないと、明渡しや費用の回収が難しくなるおそれがあります。破綻すれば当然に貸主の費用負担になると断定せず、契約・保証の内容と法的手続きを確認する必要があります。
事業が破綻すると、収益を得られない可能性が出てくるだけでなく、別途貸主に費用負担が発生する場合もあることは理解しておきましょう。
デメリット③ 相続時にも保証金の返還資金が必要
借地となっている土地も相続の対象になります。保証金を預かっている場合は、土地の価値だけでなく、契約上の返還義務や返還資金も把握する必要があります。
保証金の返還時期や金額は、契約条件、未払地代などの精算、返還しない部分の定めの有無などで変わります。相続人が複数いる場合は、貸主の地位や債務の承継を含め、契約書と相続関係を専門家に確認しましょう。
保証金を預かっている場合は、返還条件・残高・返還資金を整理し、土地とともに引き継がれる契約上の権利義務を確認しましょう。
事業用定期借地権のリスク管理が心配ですか?
契約書作成、信頼できる事業者の紹介、中途解約特約の設定まで、
経験豊富な専門家が安心の土地活用をサポートします。
5. 事業用定期借地権の契約は納得できる借地料で
事業用定期借地権で土地を活用するなら、借地料をいくらに設定するかが重要です。借地料は高すぎても借主を見つけにくいですが、安くしすぎても貸主の利益が出ません。
そのため、相場価格を参考にして、適正価格を定めることが重要です。貸主と借主双方が納得できる借地料を設定し、事業用定期借地権を賢く使って土地活用を行いましょう。
✅ この記事のポイント
- 事業用定期借地権とは
居住用を除く事業用建物の所有を目的として、10年以上50年未満で設定する借地権。公正証書での設定が必要。満了時は原則更地返還となるため、終了方法と費用負担を契約で確認する。 - 契約期間は2パターン
10年以上30年未満は法律により更新等を排除。30年以上50年未満は、更新・再築による延長・建物買取請求を排除する特約を定める。 - 地代の検討
立地・用途・契約条件・近隣事例を比較する。全国一律の金額や税額の固定倍率だけでは決めない。 - 活用の利点
将来利用に合わせた期間の検討、地代収入の計画、借地権を反映した相続税評価。収入や減税の効果は個別条件による。 - 事前に考えるリスク
中途解約の制約、借主の撤退や滞納、満了時の撤去、保証金の返還資金。
⚠️ 専門家への相談が重要
事業用定期借地権は、公正証書の作成、適正な地代設定、契約内容の精査など、専門的な知識が必要です。
以下の専門家に相談することをおすすめします。
- 不動産会社:周辺事例や募集条件の整理、事業者との調整/不動産鑑定士:専門的な地代の評価
- 公証人:公正証書の作成/司法書士:登記手続き等
- 税理士:税金対策、確定申告
- 弁護士:トラブル対応、契約解除
事業用定期借地権で土地活用なら、株式会社土地未来へ
適正な地代設定、信頼できる事業者の紹介、公正証書作成サポートから税金対策まで、
土地活用のプロが無料でご相談に応じます。
📍 株式会社土地未来
宅地建物取引士が対応いたします
受付時間: 平日 9:00〜18:00(土日祝も対応可)
制度の確認に使った資料
契約期間・更新・評価方法等の確認日:2026年9月26日。地代改定・建物の用途・返還条件等の説明を2026年9月27日に再確認しました。個別の契約や税務判断は、契約書・物件資料を基に各分野の専門家へご確認ください。