購入の流れと、契約前に確認したいこと
不動産購入では、物件選びと並行して資金計画や契約条件を確認することが大切です。この記事では、購入から引渡しまでの流れと、必要書類・諸費用・契約前の確認点を整理します。
- 売主物件/仲介物件の違いが分かる
- 購入〜引き渡しまでの期間感がつかめる
- 購入手続きの流れを9つのステップで確認できる
- 購入時の注意点・必要書類・費用を先回りできる
初めての人でも安心して購入に臨めるように、お役立ち情報をまとめてお届けします。ぜひ最後までチェックしてください。
- 不動産購入の取引形態について(売主物件/仲介物件)
- 不動産購入から引き渡しまでにかかる期間
- 結論:不動産購入の流れ(全体像)
- 不動産購入の流れ(各ステップ詳細)
- 不動産購入時に押さえておきたいポイント(注意点)
- 購入時に必要な書類
- 購入でかかる費用
- FAQ
- 次に読む(関連記事)
- 購入相談(お問い合わせ)
「この条件で購入を進めてよいか」を整理したい方へ。希望条件・資金計画・諸費用・契約の段取りについてご相談ください。
宮原海斗(株式会社土地未来 代表取締役)
横田大樹(株式会社土地未来)
不動産購入の取引形態について(売主物件/仲介物件)
まずは「誰と取引するか」で、費用とサポート体制が変わります。
ここでは、売主から直接購入する場合と、不動産会社の仲介で購入する場合を比較します。広告の取引態様には「売主・代理・媒介」などがあるため、問い合わせ先がどの立場で関わるかも確認しましょう。
売主物件
売主と買主が仲介会社を介さず直接取引する場合があります。売主は不動産会社などの事業者の場合も、個人の場合もあります。「売主」の表示だけで、土地の仕入れから建築まで同じ会社が行ったとは限りません。
売主物件のメリット
- 仲介手数料:仲介を依頼せず売主から直接購入する場合は不要です。買主側で別途仲介を依頼する場合は、その契約内容を確認します。
- 売主と直接交渉できる:価格や条件の調整がしやすい場合があります。
- レスポンスが早い:判断と手続きがスピーディーに進むことがあります。
売主物件のデメリット
- 契約条件の確認:仲介会社が入らなくても、売主が宅建業者であれば重要事項説明などの義務があります。説明を受け、不明点は契約前に確認しましょう。
- 手続きサポートが薄いことがある:確認項目を自分で拾う必要が出る場合があります。
- 物件の選択肢:その売主の取扱物件や地域によって異なります。希望条件に合うかを個別に比較します。
仲介物件
売主と買主の間に不動産会社が入り取引する物件を「仲介物件」といいます。
一般的には、不動産会社が仲介役となり購入希望者を募る形が多いです。
仲介物件のメリット
- 取引のサポート:仲介会社による物件調査、説明や条件調整を受けられます。調査の範囲と確認できていない事項も確認しましょう。
- 交渉の代行が可能:価格交渉や条件調整の負担が減ります。
- 手続きを一貫して進めやすい:重要事項説明なども含め段取りが整いやすいです。
- 物件の紹介:取扱い・紹介できる範囲で複数の物件を比較できます。選択肢は希望地域や条件によって異なります。
仲介物件のデメリット
- 仲介手数料:媒介契約で合意した報酬が発生します。法令の上限内で金額と支払時期を確認しましょう。
- 情報が間接的になる場合がある:仲介を挟む分、伝達にタイムラグが出ることがあります。
- 担当者の対応に差がある:問い合わせ時の対応で見極めることが安心につながります。
「仲介手数料を抑えたい」「ローン審査が不安」「契約条件で損したくない」など、状況に合わせた進め方は整理できます。
物件の候補が決まったら、諸費用を含む予算、住宅ローンの条件、売買契約の内容を確認します。契約前に疑問点を整理しておきましょう。
売主物件/仲介物件の違い(比較表)
比較表は左右にスクロールできます。
| 項目 | 売主物件 | 仲介物件 |
|---|---|---|
| 仲介手数料 | 仲介を依頼しない直接取引なら不要 | 媒介契約に基づき、法令の上限内で合意 |
| サポート | 売主の説明を受け、確認範囲を整理 | 仲介会社による調査・説明・条件調整 |
| 交渉 | 直接交渉しやすい | 仲介が条件調整を代行 |
| 選択肢 | 売主の取扱物件による | 仲介会社の紹介範囲・希望条件による |
不動産購入から引き渡しまでにかかる期間
引越し・ローン・契約日程のズレを防ぐため、先に期間感を持ちましょう。
物件探しから購入までの期間は、希望条件や物件の状況によって異なります。売買契約から引渡しまでの日程も、住宅ローン審査、建物の完成、売主の退去、登記書類の準備などを踏まえて、売主・買主で合意して決めます。売主が業者であることだけで、最短2週間・平均1か月と決まるわけではありません。引越し日を確定する前に、融資実行日と引渡し条件を確認しましょう。
結論:不動産購入の流れ(全体像)
住宅ローンを利用する購入の一例です。現金購入や新築・中古などで、必要な手続きと順番は変わります。
以下の図と一覧は一般的な流れの例です。資金計画は物件探しの前から始め、希望条件や内見結果に合わせて見直します。手続きが並行する場合もあるため、担当者と具体的な日程を確認してください。
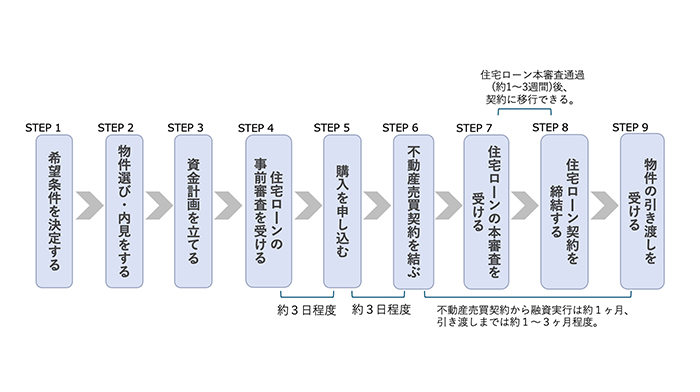
- 希望条件を決定する
- 物件選び・内見をする
- 資金計画を立てる
- 住宅ローンの事前審査を受ける
- 購入を申し込む
- 重要事項説明を受け、不動産売買契約を結ぶ
- 住宅ローンの本審査を受ける
- 住宅ローン契約を締結する(金銭消費貸借契約)
- 残代金決済・引渡し・登記申請を進める
不動産購入の流れ(各ステップ詳細)
各ステップで行うことと、事前に確認したい点をまとめます。
希望条件を決定する
やること(結論)
立地・周辺環境・間取り・築年数などの希望条件を整理し、物件価格の目安も見立てます。
チェックポイント
- 絶対に譲れないポイントを明確にする
- 将来のライフプラン(家族構成・転勤・教育費)を踏まえる
物件選び・内見をする
やること(結論)
物件検索サイトや不動産会社から物件を選び、内見します。
チェックポイント
- 建物の周辺状況、日当たり、騒音、動線
- 中古物件なら、傷み具合・基礎・設備の状態
- 足を運べるなら現地を見る(後悔を減らす)
資金計画を立てる
やること(結論)
住宅ローンの金利や月々の返済額を試算し、諸経費も含めて計画します。
資金計画に含める費用
- 物件購入時の頭金
- 住宅ローンの返済額と金利
- 物件取得にかかる諸費用
- 引っ越しや家具の購入にかかる費用
- 不動産取得税
住宅ローンの事前審査を受ける
やること(結論)
事前審査で借入れの見通しを確認します。ただし、事前審査の承認は本審査の承認や融資の実行を保証するものではありません。
注意点
- 収入、既存の借入れ、信用情報などが審査に関わります。団体信用生命保険(団信)の加入条件は商品ごとに確認します。健康上の理由などで団信に加入しない場合でも利用できるフラット35などの商品もあります。
- 複数の金融機関で審査を申し込むケースもあります
購入を申し込む
やること(結論)
購入の意思、希望価格や引渡し条件などを売主または仲介会社に伝えます。申込みとローン事前審査を行う順序は、取引の進め方に応じて確認します。
申込時の確認点
- 購入申込書など、売主・仲介会社が指定する方法で条件を伝えます。申込みと売買契約の違いを説明してもらい、内容を理解して提出しましょう。
- 申込証拠金を預ける場合は、目的・返還条件・保管先を確認し、預り証を受け取ります。宅建業者が受け取った契約前の申込預り金は、申込みを撤回した場合に返還の対象となります。契約時の手付金とは区別します。
重要事項説明を受け、不動産売買契約を結ぶ
やること(結論)
契約前に宅建士から重要事項説明を受け、売買契約書も確認します。代金・引渡し日・契約不適合責任に加え、ローン特約の対象となる金融機関・金額・期限・解除方法などを確認しましょう。融資が否認されても、常に自動的に無条件で契約を解除できるとは限りません。
手付金の確認点
- 手付金の金額、支払日、方法は契約前に確認します。一律に物件価格の5〜10%と決まっているわけではありません。
- 手付金には、一定の条件で契約を解除できる「解約手付」としての役割もあります。解除できる時期や条件、手付放棄・倍額返還の扱いは、契約内容と法令を確認してください。
- 手付金は融資実行前に支払うことが多いため、自己資金の準備と振込等の方法・期限を確認します。物理的な現金払いが一律に必要というわけではありません。
住宅ローンの本審査を受ける
やること(結論)
本審査で金融機関が融資の可否や条件を判断します。承認後も契約・必要書類・融資実行条件の確認が必要です。収入や借入状況などに変更があれば、事前に金融機関へ伝えましょう。
主な審査・確認項目
- 返済比率(年収に対する年間返済額の割合)
- 完済時の年齢
- 勤務形態、勤続年数
- 借り入れ金額と頭金の金額
- 団信の加入条件・健康状態(加入の要否や条件はローン商品による)
- 物件の担保評価
住宅ローン契約を締結する(金銭消費貸借契約)
承認内容を確認したうえで金融機関と住宅ローン契約を結びます。契約した日と資金が振り込まれる日は同じとは限りません。融資実行日を残代金決済・引渡しの日程と調整します。
残代金決済・引渡し・登記申請を進める
残代金の支払い、鍵や必要書類の受渡し、登記申請を、売主・買主・金融機関・司法書士などで段取りを合わせて進めます。融資利用時は抵当権の設定、売主の借入れが残る場合は既存の抵当権抹消なども確認します。
不動産購入時に押さえておきたいポイント(注意点)
事前に把握しておくことで、スムーズな取引とトラブル防止につながります。
購入時の注意ポイント
-
資金計画における注意点
収入ギリギリの返済額ではなく余裕を持たせることが大切です。戸建ては外壁・屋根の塗装や配管洗浄などの維持費、固定資産税がかかります。マンションは管理費・修繕積立金が必要で、将来的に値上がりする可能性もあります。 - 物件選びにおける注意点
耐震性は竣工年だけで判断せず、建築確認の時期、構造、劣化や改修の状況を確認します。新耐震基準は1981年6月1日から、木造住宅の接合部などの仕様の明確化は2000年6月1日からです。新しい基準の建物でも被害が起きない保証はありません。自治体のハザードマップや現地の状況も確認し、必要に応じて専門家へ調査を依頼しましょう。
買い替え時の注意ポイント
買い替えには「買い先行」と「売り先行」があります。買い先行では既存ローンと新しいローンの負担が重なる可能性があり、売り先行では仮住まいや引越しが複数回必要になることがあります。売却代金の受領日、購入代金の支払日、双方の引渡し日を合わせて資金計画を立てましょう。自宅売却の3,000万円特別控除には要件と確定申告があり、住宅ローン控除との併用制限は同じ年だけでなく前後の年にも及びます。適用可否は税務署や税理士へ確認してください。
購入時に必要な書類(ステップ別)
以下は書類・支払い準備の例です。必要書類、記載事項、有効期限は、物件や金融機関、契約方法、登記手続きによって異なります。先に提出先の一覧を確認し、不要な個人情報まで提出しないようにしましょう。
住宅ローン事前審査時
- 本人確認書類:運転免許証やマイナンバーカードなど、提出先が認める有効な書類。必要な種類・枚数・提出方法を確認
- 収入証明書類:源泉徴収票、課税証明書、確定申告書、法人決算書などから、収入形態と金融機関の指定に応じて準備
- 物件資料:物件概要書、間取図、測量図、土地公図の写しなど
- 他の借り入れがわかる書類:償還予定表、残高証明書など
売買契約時
- 本人確認書類
- 印鑑・署名等:実印の要否や電子契約への対応は、契約方法と関係者の指定を確認
- 収入印紙:紙で作成する課税文書の場合に、契約金額等に応じて準備。電子契約の電磁的記録自体は印紙税の課税文書に当たりません
- 契約手付金
- 仲介手数料:媒介契約で合意した金額と支払時期に応じて準備
住宅ローン本審査・契約時
- 本人確認書類
- 収入証明書類:源泉徴収票、住民税課税決定通知書/課税証明書、確定申告書、納税証明書 等
- 住民票:必要な対象者・記載事項・発行期限を提出先へ確認
- 印鑑証明書:金融機関や登記手続きで求められる対象者分を、指定された発行期限に合わせて準備
- 他の借り入れがわかる書類:返済予定表、通帳など
- 物件資料:売買契約書、重要事項説明書写し、登記事項証明書、間取図、測量図、公図など
残金決済時
- 本人確認書類
- 住民票などの住所確認書類(登記担当者等の指定に応じて準備)
- 印鑑証明書(抵当権設定など、手続き上必要な場合)
- 送金に必要な準備:振込限度額・送金方法を確認。通帳や届出印の要否は金融機関による
- 残代金
購入でかかる費用(諸費用の全体像)
物件価格だけでなく、諸費用も含めて総額で予算を組みましょう。
物件購入には、物件価格以外にも様々な費用がかかります。代表的な費用は以下です。
- 仲介手数料(仲介を依頼する場合)
契約で定める報酬であり、「物件価格の3%+6万円」は相場や一律料金ではありません。売買価格から建物に含まれる消費税を除いた金額が400万円を超える場合、通常の上限は「(価格×3%+6万円)+消費税」です。例えば、この計算対象価格が3,000万円なら上限は105万6,000円(税込、税率10%)です。400万円以下は別の計算区分があります。また、800万円以下の宅地・建物には、事前の説明・合意を前提とする特例上限33万円(税込)があります。適用する計算方法と支払時期を媒介契約前に確認します。 - 登記費用:必要な登記に応じた登録免許税や専門家報酬など。中古住宅の所有権移転だけでなく、新築の建物表題・所有権保存、融資に伴う抵当権設定など、物件と取引により異なります。
- 住宅ローン・保険関連:融資事務手数料、保証料、紙の契約書の印紙税、団信・火災保険等を確認します。費用の有無、金利に含まれるもの、加入条件は商品によって異なります。地震保険など任意の補償も含め、必要な備えを検討します。
- 不動産取得税:不動産の取得に対する税金です。住宅・土地の軽減や非課税となる場合があり、取得日や物件の条件で税額・申告等が変わります。所在地の都道府県へ確認します。
- 固定資産税・都市計画税:原則として毎年1月1日の所有者が納税義務者です。都市計画税は原則として市街化区域内の土地・家屋が対象です。売主・買主間の精算は契約上の取り決めで、起算日と金額を確認します。
- 手付金:通常は売買代金の一部に充当します。諸費用として代金に二重加算せず、契約時に必要な資金として支払日と金額を把握します。
- その他:引越し費用、家具家電費用など
FAQ:不動産購入でよくある質問
初めての方がつまずきやすいポイントをまとめました。
- Q1. 不動産購入は全部でどれくらい期間がかかりますか?
- A. 物件探しにかかる期間と、契約後に必要な期間を分けて考えます。希望条件、融資審査、建物の完成や売主の退去によって異なり、引渡し日は当事者で合意します。融資実行と引越しの予定を確認してください。
- Q2. 事前審査は1社だけで大丈夫?
- A. 複数の金融機関を比較する場合もありますが、事前審査の承認だけで本審査や融資実行が確約されるわけではありません。金利・諸費用・団信・返済条件を比較し、審査日程は各金融機関へ確認しましょう。
- Q3. 手付金と申込証拠金は同じですか?
- A. 異なります。契約前の申込預り金と、契約時の手付金を区別します。宅建業者が受け取った申込預り金は申込みの撤回時に返還の対象となります。手付金は通常売買代金に充当しますが、契約解除時は解約手付やローン特約などの条件によって扱いが変わります。支払う前に説明を受けてください。
- Q4. 売主物件と仲介物件、結局どちらが良い?
- A. 直接取引か仲介かだけで決まるものではありません。物件の条件、関係者の立場、調査・説明の範囲、仲介手数料を含む総額を比較します。業者が売主なら、直接取引でも重要事項説明などの義務があります。
次に読む(関連記事)
購入の流れや判断に役立つ関連記事をご案内します。
購入を進める際の手順と確認事項をご紹介します。
家を購入する前に押さえたい段取りを解説します。
不動産の相談や取引で使われる用語を確認できます。
土地の価値や価格の調べ方を解説します。
まとめ:予算・契約条件・日程を確認して進めましょう
慌てず、必要書類・予算・費用・スケジュールを先に整えるのが成功の近道です。
不動産購入の手続きや必要書類、諸費用について解説しました。購入のプロセスは多くのステップを踏むため、
必要書類を整え、予算や費用も含めて計画的に進めることが重要です。
自分のライフスタイルや将来を見据え、納得のいく選択をするために、必要に応じてサポートも活用しながら進めていきましょう。
不動産購入の条件や進め方をご相談ください
条件整理・資金計画・住宅ローン審査・契約の注意点まで、あなたの状況に合わせて「次にやること」を明確化します。
「この物件で進めて大丈夫?」「諸費用込みで払える?」など、まずは気軽に相談してください。
- 購入フローの段取り整理(いつ・何を・誰が)
- 資金計画の見直し(諸費用・維持費を含めて総額で)
- 住宅ローンの準備・審査の進め方
※契約条件・費用・税制等は個別事情で変わります。必要に応じて専門家と連携しながら進めます。
▲ページ上部に戻る
この記事の要点(5つ)
最後に、重要ポイントだけサッと確認できます。
- 直接取引と仲介では、関係者の立場・費用・サポート範囲を確認する
- 引渡し日程は、融資・建物の状況・退去や書類準備を踏まえて合意する
- 9ステップは進め方の一例。資金計画を早めに始め、物件に応じて順序を調整する
- 必要書類・記載事項・発行期限は、金融機関や登記担当者等の指定を確認する
- 諸費用は物件価格以外にも多い。総額で予算を組むのが失敗回避の鍵