親や配偶者などから財産を相続するとき、気を付けておきたいのが相続税です。相続税は財産額だけでなく、相続人の数や適用される控除などによって異なります。知らずに相続すると、思っていたよりも納税額が大きく、支払いに苦労してしまう可能性もあるでしょう。計算方法の理解を深めることが重要です。
早見表は、家族構成と取得割合などの前提が合う場合に、税負担の目安を知るために使えます。個別の申告額を確定するものではないため、財産評価や特例の条件は税理士または税務署に確認しましょう。
この記事では、相続税の概要や相続税の対象となる資産、相続税の対象となる人の割合、相続税の計算方法などを解説したうえで、パターン別の相続税早見表と、早見表活用時の注意点をご紹介します。また二次相続まで考慮した準備についても解説しているので、ご自身の相続について考えている方や、財産を相続する予定がある方は、ぜひ参考にしてください。
宮原海斗(株式会社土地未来 代表取締役)
横田大樹(株式会社土地未来)
目次
- 相続税とは?対象となる財産は?
- 【3ステップ】相続税の計算方法
- 【相続税早見表の見方】相続人が配偶者と子どもの場合
- 【相続税早見表の見方】相続人が子どものみの場合
- 相続税の早見表活用時の注意点
- 相続税の2割加算の対象となる場合
- 二次相続を考慮した準備が必要である理由
- まとめ
相続税とは?対象となる財産は?
そもそも相続税は、どのようなときにかかる税金なのでしょうか。相続税とは何か、まずはその概要を解説します。
「相続財産を取得した際に支払う税金」のこと
相続税は、相続や遺贈などで取得した財産について、一定の条件でかかる税金です。財産を取得した人ごとの課税価格を基に、基礎控除、相続人の構成、取得割合、加算・控除などを反映して計算します。財産を受け継いだ人全員に納税義務が生じるわけではありません。
相続税の申告・納税先と期日は、以下のとおりです。
- 申告先:被相続人が亡くなった時の住所地を所轄する税務署(国内住所の場合)。相続人の住所地とは異なります。
- 申告・納税期限:被相続人が亡くなったことを知った日の翌日から原則10か月以内。期限が土日祝日等なら翌開庁日です。
まず申告と納税の要否を確認し、必要な場合は期限に向けて準備します。申告・納税の遅れや過少申告には、加算税や延滞税がかかることがあります。
相続税の対象となる財産は?
課税価格は、相続・遺贈で得た財産だけでなく、一定の死亡保険金等や加算対象の生前贈与も含めて計算します。非課税となる財産や控除できる債務・葬式費用には条件があります。葬儀に関連する支出でも、香典返しや墓地の購入、法事の費用などは葬式費用として控除できません。
| 相続税がかかる財産 | 預貯金、株式、土地、建物、生命保険金、死亡退職金 相続時精算課税制度による贈与財産、生前贈与財産など |
|---|---|
| 相続税がかからない財産 | 墓地や墓石などの祭祀財産 生命保険金、死亡退職金のうち一定金額など |
| 相続財産から控除できるもの | 被相続人の債務、葬儀費用など |
- 出典:
相続税の制度は複雑であり、被相続人がどのような財産を所有しているのかを明らかにするのも大変です。相続の手続きを進める際は、適宜専門家に協力してもらいましょう。
相続税の対象となる人の割合
国税庁の2022年分の公表資料では、亡くなった人のうち相続税額のある申告の対象となった被相続人の割合は9.6%でした。これは2022年の過去の統計で、相続人一人ひとりが納税する割合や、現在の課税割合を表すものではありません。
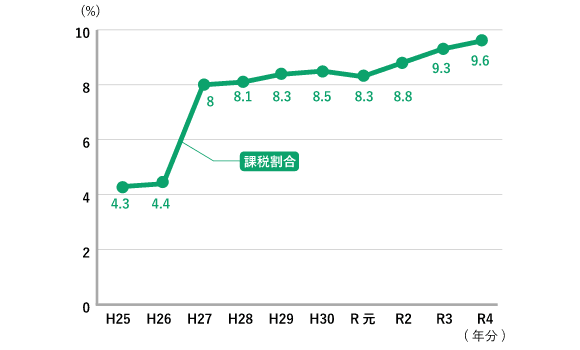
全国の課税割合は2014年の4.4%から2015年の8.0%へ上がりました。2015年には基礎控除の引下げなどが実施されています。
不動産や株式の評価額は変動します。過去の価格や統計だけに頼らず、相続時点の税務上の評価と、債務・贈与の履歴を確認することが大切です。
【3ステップ】相続税の計算方法
相続税の計算方法を、3つのステップに分けて解説していきます。
ステップ1:課税遺産総額を算出する
見落としている財産があると相続税を正確に把握できないため、まず相続税の対象となる財産(課税財産)を明らかにします。専門家などにも相談しながら、確認しましょう。
各人の相続財産等を税務上評価し、非課税財産、控除できる債務・葬式費用、加算対象の贈与を整理して課税価格を計算します。各人の課税価格の合計額から基礎控除を差し引いた金額が、課税遺産総額です。
- 課税遺産総額=各人の課税価格の合計額-基礎控除額(0円以下なら課税遺産総額は生じません)
- 基礎控除=3,000万円+(600万円×法定相続人の数)
配偶者は原則として常に相続人となり、配偶者以外は子、直系尊属、兄弟姉妹の順に相続人となります。税額計算の法定相続人の数は、相続放棄がなかったものとして数えます。養子の算入人数には次の制限があります。
実子がいる場合、原則として養子は1人まで、実子がいない場合は2人までを税額計算の人数に含めます。これは養子の民法上の相続権を制限する意味ではありません。特別養子や配偶者の実子を養子にした場合など、実子として扱う例外もあります。
また、基礎控除額は、2014年12月31日までは「5,000万円+(1,000万円×法定相続人の数)」でした。2015年1月1日以降は現行のように縮小されています。
例えば、法定相続人が配偶者と子1人の計2人なら、基礎控除は改正前の7,000万円から現在の4,200万円に変わりました。個別の税額は、財産評価や特例なども含めて確認する必要があります。
非課税財産・債務・加算対象の贈与などを整理した課税価格の合計額が、申告を要する特例を使う前から基礎控除以下なら、原則として相続税の申告・納税は不要です。小規模宅地等の特例で基礎控除以下になる場合とは区別してください。
ステップ2:相続税の総額を算出する
ステップ2では相続税の総額を算出します。
課税遺産総額を、各法定相続人が法定相続分どおり取得したものと仮定して配分します。これは相続税の総額を求めるための計算で、実際の遺産分割を必ずこの割合にするという意味ではありません。主な組合せは次のとおりです。
- 相続人が配偶者のみの場合:配偶者がすべて相続
- 相続人が子のみの場合:子全員で全部。複数なら原則均等に配分します。
- 相続人が配偶者と子の場合:配偶者2分の1、子全員で2分の1。
- 相続人が配偶者と直系尊属の場合:配偶者3分の2、直系尊属全員で3分の1。
- 相続人が配偶者と兄弟姉妹の場合:配偶者4分の3、兄弟姉妹全員で4分の1。
配分した取得金額に速算表の税率を掛け、控除額を差し引いて、各法定相続人分の仮の税額を計算します。
- 相続税の速算表
法定相続分に応ずる取得金額 税率 控除額 1,000万円以下 10% - 1,000万円超から3,000万円以下 15% 50万円 3,000万円超から5,000万円以下 20% 200万円 5,000万円超から1億円以下 30% 700万円 1億円超から2億円以下 40% 1,700万円 2億円超から3億円以下 45% 2,700万円 3億円超から6億円以下 50% 4,200万円 6億円超 55% 7,200万円
この仮計算の税額を合計したものが「相続税の総額」です。各人が実際に納める金額は、次の段階で取得割合や税額控除などを反映して求めます。
ステップ3:相続税の総額を実際の相続分で按分し、各種税額控除を行う
相続税の総額を、財産を取得した各人の課税価格が合計額に占める割合で割り振ります。
各人に該当する2割加算や、贈与税額控除・配偶者の税額軽減・障害者控除・未成年者控除などを反映します。小規模宅地等の特例は税額控除ではなく、土地等の評価額を計算する段階で適用する制度です。
配偶者の税額軽減
法律上の配偶者が実際に取得した正味の遺産額について、1億6,000万円と法定相続分相当額のいずれか多い金額まで税負担を軽減する制度です。適用には申告等が必要で、未分割財産は原則として対象外となります。
障害者控除
85歳未満の障害者が相続・遺贈で財産を取得し、法定相続人に当たることや国内住所等の要件を満たす場合に、相続税から一定額を控除する制度です。
未成年者控除
財産を相続・遺贈で取得した時に18歳未満で、法定相続人に当たることや住所・国籍等の要件を満たす場合に、相続税から一定額を控除する制度です。
【相続税早見表の見方】相続人が配偶者と子どもの場合
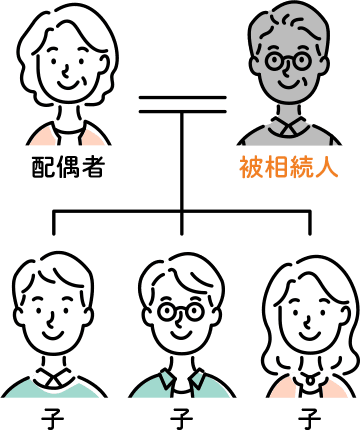
ここからは、配偶者と子が相続人となる場合と、子だけが相続人となる場合の家族全体の納付税額の概算を示します。基礎控除前の課税価格の合計額を使って表を読みます。
配偶者と子の場合は、配偶者が2分の1、子が残りの2分の1を均等に取得する前提です。小規模宅地等の特例や、配偶者以外の税額控除・加算は適用していません。
●配偶者あり(法定相続人が配偶者と子の場合)
単位:万円。配偶者の税額軽減後の家族全体の概算で、税法上の細かな端数処理を省略し、万円未満を四捨五入しています。
| 課税価格※2 | 子ども 1人 | 子ども 2人 | 子ども 3人 | 課税価格※2 | 子ども 1人 | 子ども 2人 | 子ども 3人 |
|---|---|---|---|---|---|---|---|
| 3,600万円以下 | 0 | 0 | 0 | 2億5,000万円 | 2,460 | 1,985 | 1,800 |
| 4,000万円 | 0 | 0 | 0 | 3億円 | 3,460 | 2,860 | 2,540 |
| 5,000万円 | 40 | 10 | 0 | 3億5,000万円 | 4,460 | 3,735 | 3,290 |
| 6,000万円 | 90 | 60 | 30 | 4億円 | 5,460 | 4,610 | 4,155 |
| 7,000万円 | 160 | 113 | 80 | 5億円 | 7,605 | 6,555 | 5,963 |
| 8,000万円 | 235 | 175 | 138 | 6億円 | 9,855 | 8,680 | 7,838 |
| 9,000万円 | 310 | 240 | 200 | 7億円 | 12,250 | 10,870 | 9,885 |
| 1億円 | 385 | 315 | 263 | 8億円 | 14,750 | 13,120 | 12,135 |
| 1億5,000万円 | 920 | 748 | 665 | 9億円 | 17,250 | 15,435 | 14,385 |
| 2億円 | 1,670 | 1,350 | 1,218 | 10億円 | 19,750 | 17,810 | 16,635 |
- ≪本表の前提条件≫
- 制度と計算条件は2026年9月27日に国税庁の公表資料で確認しました。一定の前提による概算であり、申告書の計算や個別の税額を保証するものではありません。税理士または税務署にご確認ください。
- 実際の取得割合も法定相続分どおりとし、配偶者の取得額について配偶者の税額軽減を適用します。
- 子はすべて成人で、養子・代襲相続・相続放棄などがない例です。
- ※1上の表は配偶者と子の組合せの例です。相続人に親・兄弟姉妹などがいる場合は、法定相続分や2割加算の有無も確認して別途計算します。
- ※2表の課税価格は基礎控除前の合計額です。非課税財産、控除できる債務・葬式費用、加算対象の贈与を整理します。暦年贈与の対象期間は、相続開始が2026年末までは直前3年、2027〜2030年は2024年1月1日から死亡日まで、2031年以後は直前7年です。3年超の延長部分には総額100万円を加算しない取扱いがあります。相続時精算課税では、2024年以後の贈与について年110万円の基礎控除後の残額を合算します。
各欄は子1人当たりの税額ではなく、家族全体の納付税額の概算です。この前提では配偶者の税額は軽減により0円になりますが、取得割合や特例の条件が違う場合は表の金額をそのまま使えません。
相続人が配偶者と子どもの場合、子どもの人数が増えるほど基礎控除額が増えるため、相続税額も少なくなっています。
【相続税早見表の見方】相続人が子どものみの場合
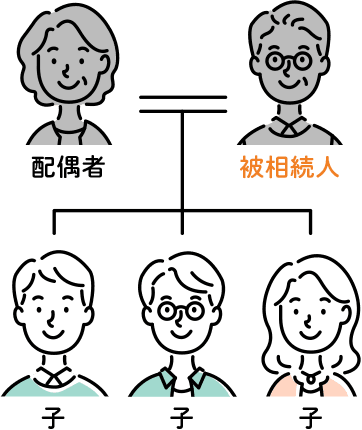
続いて、相続人が子どものみの場合の早見表を見ていきましょう。
●配偶者なし(法定相続人が子のみの場合)
単位:万円。子が均等に取得し、小規模宅地等の特例や税額控除・加算を適用しない家族全体の概算です。税法上の細かな端数処理を省略し、万円未満を四捨五入しています。
| 課税価格 | 子ども 1人 | 子ども 2人 | 子ども 3人 | 課税価格 | 子ども 1人 | 子ども 2人 | 子ども 3人 |
|---|---|---|---|---|---|---|---|
| 3,600万円以下 | 0 | 0 | 0 | 2億5,000万円 | 6,930 | 4,920 | 3,960 |
| 4,000万円 | 40 | 0 | 0 | 3億円 | 9,180 | 6,920 | 5,460 |
| 5,000万円 | 160 | 80 | 20 | 3億5,000万円 | 11,500 | 8,920 | 6,980 |
| 6,000万円 | 310 | 180 | 120 | 4億円 | 14,000 | 10,920 | 8,980 |
| 7,000万円 | 480 | 320 | 220 | 5億円 | 19,000 | 15,210 | 12,980 |
| 8,000万円 | 680 | 470 | 330 | 6億円 | 24,000 | 19,710 | 16,980 |
| 9,000万円 | 920 | 620 | 480 | 7億円 | 29,320 | 24,500 | 21,240 |
| 1億円 | 1,220 | 770 | 630 | 8億円 | 34,820 | 29,500 | 25,740 |
| 1億5,000万円 | 2,860 | 1,840 | 1,440 | 9億円 | 40,320 | 34,500 | 30,240 |
| 2億円 | 4,860 | 3,340 | 2,460 | 10億円 | 45,820 | 39,500 | 35,000 |
- ≪本表の前提条件≫
- 上表も2026年9月27日に制度・計算条件を確認した概算です。基礎控除前の課税価格の合計額を使い、申告書の計算や個別の税額は税理士または税務署にご確認ください。
- 子はすべて成人で、養子・代襲相続・相続放棄などがない例です。未成年者控除・障害者控除等は考慮していません。
同じ課税価格でも、子の人数が変わると基礎控除や累進税率の適用が変わります。また、子だけの場合は配偶者の税額軽減がないため、この表の前提では配偶者と子の場合より家族全体の納付税額が大きくなります。
相続税の早見表活用時の注意点
相続税の早見表は相続税総額の目安がわかるため便利ですが、注意点もあります。活用時の注意点を2つ見ていきましょう。
基礎控除前の課税価格と、課税遺産総額を混同しない
この早見表に当てはめるのは、基礎控除を引く前の課税価格の合計額です。基礎控除後の課税遺産総額を使うと、控除を二重に考慮してしまい、税額を過少に見積もる原因になります。
預貯金のみであれば把握しやすいですが、評価が難しい株式や不動産、家族が知らない財産、借金などマイナスの財産もあるかもしれません。これらも含めて相続税を計算しましょう。
不動産の売却価格と相続税評価額は一致するとは限りません。表に入れる金額と取得割合を誤ると概算も変わるため、評価資料と計算条件を揃えましょう。
相続税がゼロでも申告が必要なことがある
相続税の早見表で相続税総額がゼロだったとしても、相続税の申告が必要なこともあります。
配偶者の税額軽減や小規模宅地等の特例を使って納付税額が0円になる場合も、適用のための申告と添付書類が必要です。未分割の場合には期限後の分割に関する手続きもあるため、単に期限を過ぎると一切使えないと判断せず、早めに税理士または税務署へ確認してください。
相続税の2割加算の対象となる場合
相続税計算で注意すべき制度に、「相続税の2割加算」があります。
相続・遺贈・相続時精算課税の贈与で取得した人が、原則として被相続人の一親等の血族・配偶者のいずれにも当たらない場合に、2割加算の対象となります。代襲相続人となった孫等には例外があります。
養子は原則一親等の血族ですが、孫を養子にした場合は、代襲相続人となっている場合などを除き2割加算の対象です。相続時精算課税の贈与後に続柄が変わった場合にも特別な計算があります。下図と国税庁の案内を併せて確認してください。
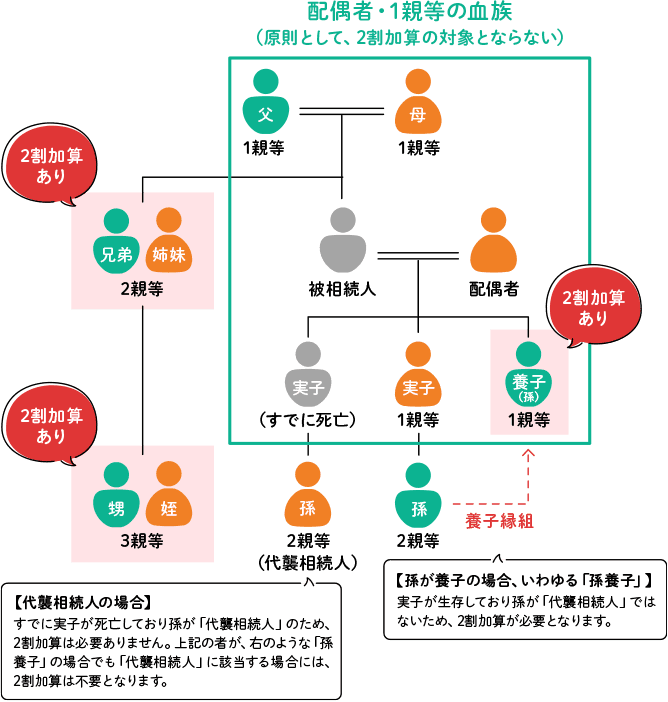
出典:国税庁 タックスアンサー「No.4157 相続税額の2割加算」 をもとに作成
加算額は原則として税額控除前の相続税額の20%です。例えば、甥の税額控除前の税額が100万円で、特別な計算や他の控除がない場合は、20万円を加算して120万円となります。控除後の金額に一律20%を掛ける計算ではありません。
二次相続を考慮した準備が必要である理由
相続には一次相続と二次相続があり、二次相続まで考慮した準備も重要です。ここでは、二次相続の概要と注意が必要な理由を解説します。
二次相続とは
二次相続とは、両親の片方が亡くなったあと、もう一方の親が亡くなるときの相続をいいます。
例えば、父親が亡くなり母親と子どもが相続したあと、続いて母親が亡くなり子どもが相続するようなケースです。
上記のように、両親のいずれかが亡くなり発生する1つめの相続を「一次相続」と呼ぶこともあります。
二次相続で注意が必要な理由
二次相続では、相続人の数、配偶者の軽減、土地の特例の条件が変わり、負担が増える場合があります。財産の増減や分け方にも左右されるため、必ず一次相続より高くなるわけではありません。主な確認点は次の3つです。
配偶者の税額軽減がなくなるため
配偶者の税額軽減では、実際に取得した正味の遺産額が1億6,000万円と法定相続分相当額のいずれか多い金額までなら、所定の手続きにより配偶者の税負担を軽減できます。
そのため「配偶者に財産を多く相続させたら相続税を抑えられるのでは」と考える方もいるかと思います。
しかし、必ずしも配偶者が多く相続することが得とは限りません。二次相続では配偶者の税額軽減が適用されないためです。
つまり、一次相続で配偶者が多くの財産を相続してから亡くなると、二次相続で子どもが支払う相続税が高額になる可能性があります。
小規模宅地等の特例が利用できない場合があるため
小規模宅地等の特例は、被相続人等の居住用・事業用の一定の土地等について、取得者や利用・保有の要件を満たす場合に評価額を減らす制度です。建物自体の評価額を一律に80%減らす制度ではありません。
減額割合が大きい特例ですが、宅地の種類により、対象者や限度面積・割合などが異なる点に注意が必要です。
特定居住用宅地等の要件を満たす土地では、330平方メートルまで80%の評価減が可能です。配偶者が取得する場合と、同居・別居の子が取得する場合では要件が異なり、子には居住・保有や過去の居住先などの確認が必要です。
つまり、一次相続で小規模宅地等の特例が適用されたとしても、二次相続では適用されない可能性があるのです。
相続人の数が異なるため
一次相続の相続人が配偶者と子で、その後に子だけが相続人となる例では、人数が減り基礎控除も小さくなります。実際の相続関係はその都度確認し、次の式で計算します。
- 基礎控除=3,000万円+(600万円×法定相続人の数)
つまり、相続人が減ることで、基礎控除額が600万円×人数分少なくなります。そのため、二次相続では相続税の金額が大きくなる可能性があるのです。
ここまで、二次相続で注意が必要な理由を3つ紹介しました。相続において適切な財産配分は、家族構成や財産状況など家庭ごとに異なります。特例の適否などは一人で判断するのは難しく、相続税額にも影響が出るため、二次相続まで考慮した相続対策を専門家に相談するとよいでしょう。