親が亡くなった後の土地売却|相続から売却までの確認ポイント
相続人・遺言・登記・境界・税金を確認し、売却の準備を整理します
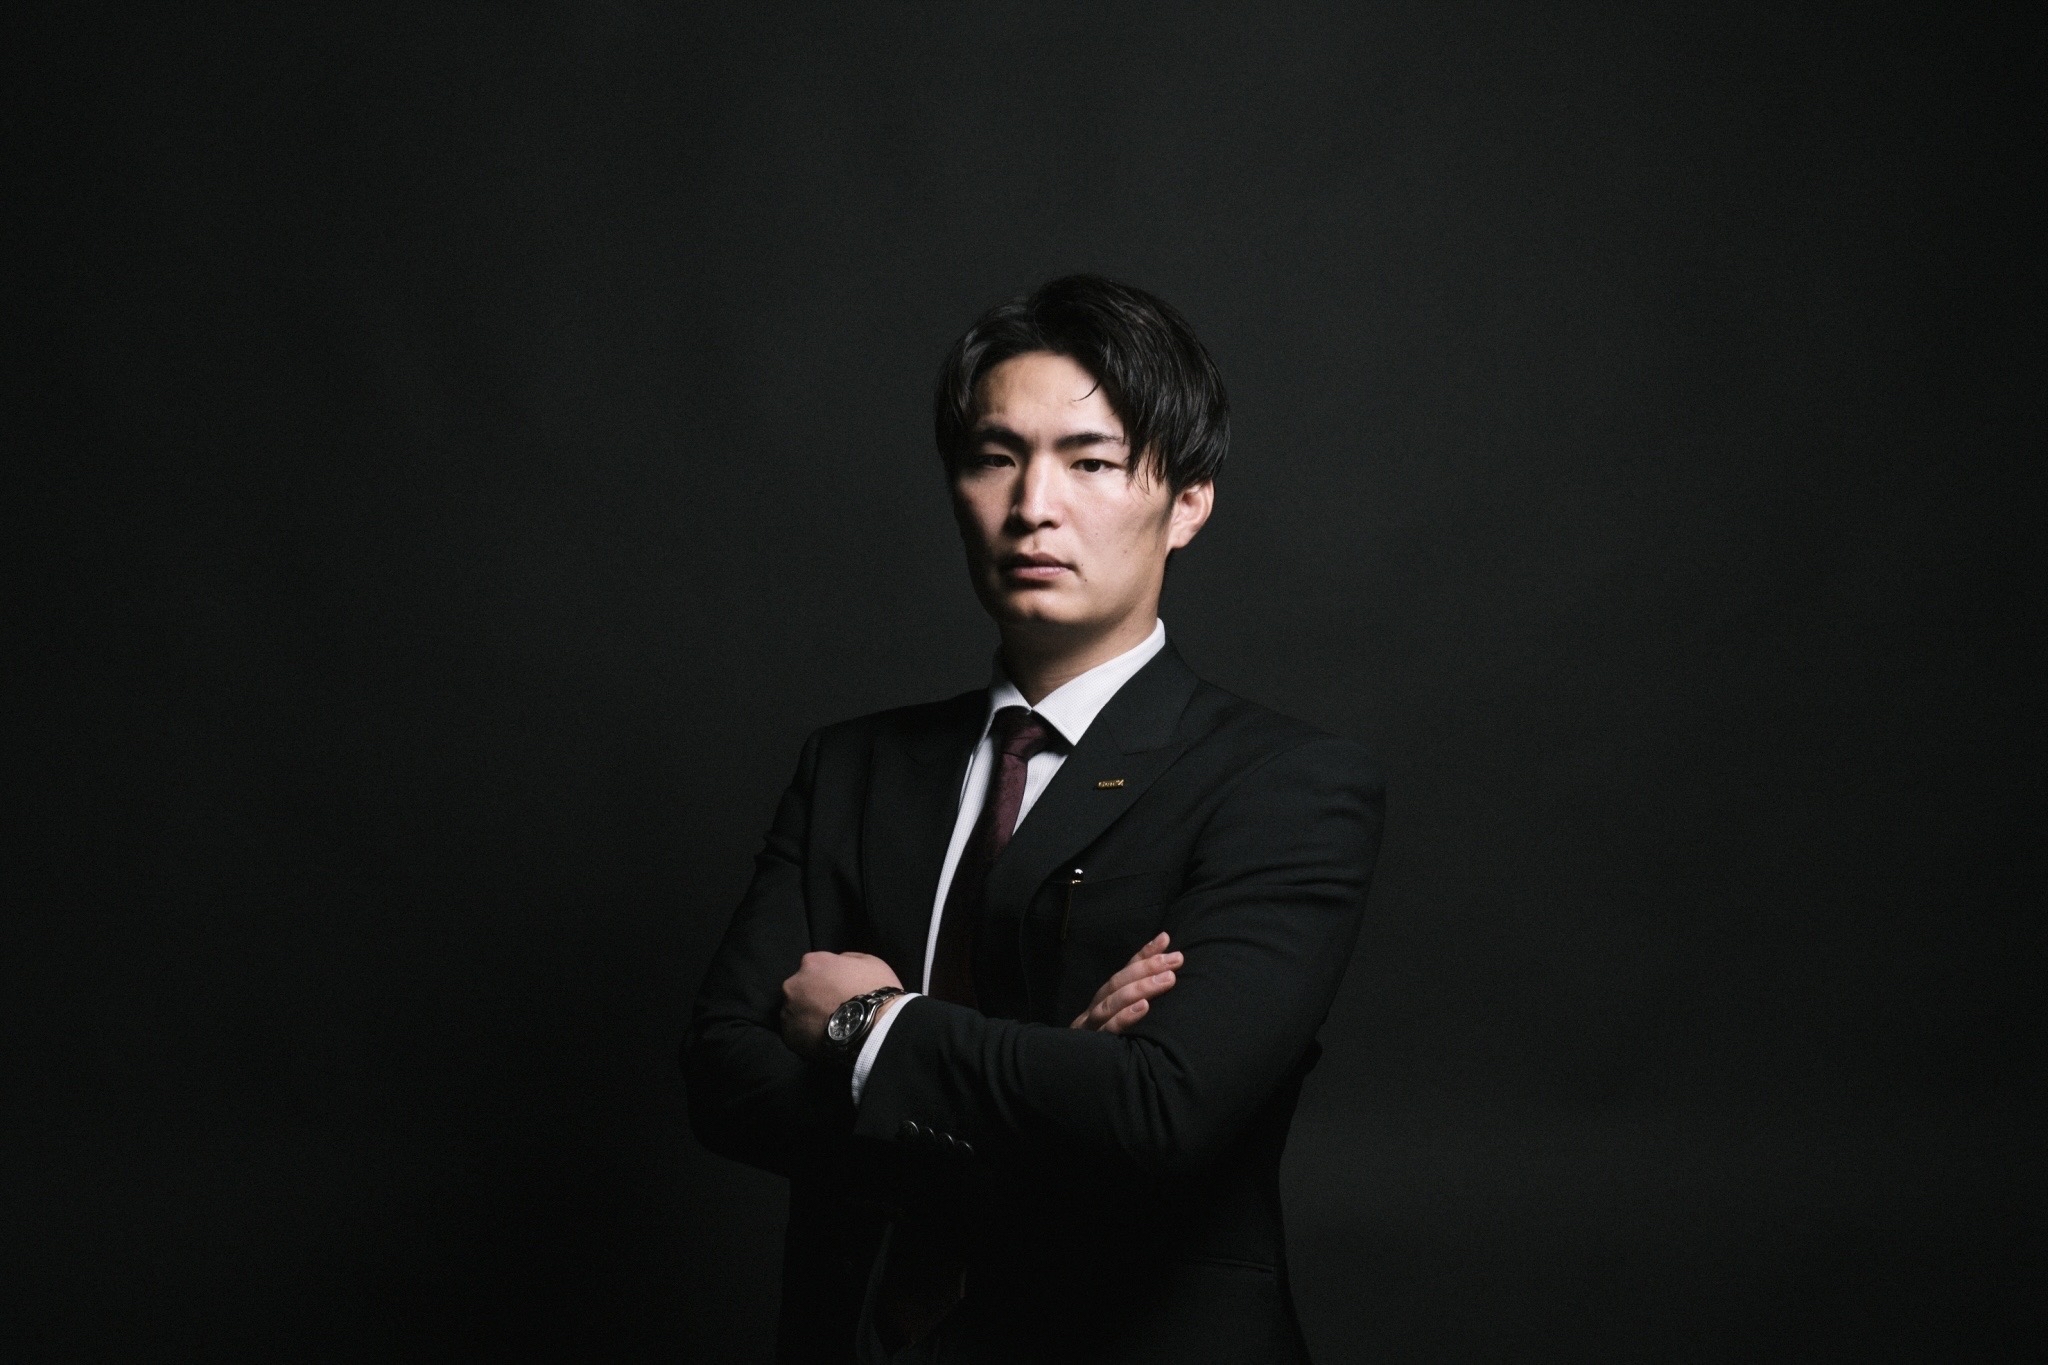
宮原海斗(株式会社土地未来 代表取締役)
横田大樹(株式会社土地未来)
親が亡くなった後に土地を売却するには?
親の土地を相続して売却する場合は、遺言や相続人、土地の権利関係を確認し、必要な分割・登記の手続きを整理します。遺言の内容などにより、遺産分割協議を経ずに進められる場合もあります。売却の相談と並行して、誰がどの権限で手続きするかを確認しましょう。
この記事で分かること
- 売却までの全体的な手順が分かる
- 必要書類と、準備で確認したい点を整理できる
- 親の意思確認・成年後見・代理売却の違いを整理
- 税金・費用・確定申告の基本を把握できる
この記事の監修者
宮原 海斗
株式会社土地未来
代表取締役
横田 大樹
株式会社土地未来
専務取締役
相続した土地の売却をご相談ください
あなたのケースで何をすべきか、手順を整理します。
お気軽にご相談ください。
親が亡くなった後の土地売却で確認する手順
以下は準備する項目の例です。遺言・分割・権利関係によって必要な手続きが変わり、並行して進めることもあります。相続放棄、相続税、相続登記の期限はそれぞれ別に確認してください。
① 相続人・遺言の有無を確認する
戸籍等を集めて相続関係を確定します
② 必要な戸籍等を集める
出生から死亡までの戸籍や相続関係を示す資料など、手続きに必要な範囲を確認します
③ 遺産分割協議の要否を確認する
協議が必要な場合は、相続人全員で分割方法を合意し書面化
④ 相続登記(名義変更)を行う
権利を取得した方への相続登記を確認し、買主への移転登記に備えます
⑤ 土地の状態を確認する
境界・測量・権利関係のチェック
⑥ 複数社に査定依頼し、売却方針を決める
査定の根拠・売却条件・費用を比べます
⑦ 媒介契約→売買契約→決済・引き渡し
書類を整えて契約・決済へ
⑧ 必要に応じて確定申告
利益の有無と特例の条件から、申告の要否を確認します
途中で迷いやすいポイント
登記の必要書類や土地の境界・測量の状況は、売却日程に影響することがあります。現時点で分かる資料と不足する資料を整理し、必要な確認を先に進めましょう。
売却前チェックリスト(ここを外すと止まりやすい)
売却活動の前に、必ず確認しておきたい項目をまとめました。
名義:登記簿の所有者は誰?
登記事項証明書で名義・持分・抵当権等を確認します。相続登記が未了の場合は、その経緯も整理しましょう。
相続人:相続人に漏れはない?
戸籍で全員を確定。漏れがあると協議が無効になるリスクがあります。
同意:誰の合意・権限が必要?
遺言の内容や権利関係を確認し、協議が必要な場合は相続人全員の合意を文書にします。
境界:境界標の有無、越境、測量の必要性は?
境界資料や越境の有無を確認し、契約条件に応じた調査・測量の範囲を整理します。
税金:譲渡所得税・住民税がかかる可能性
売却代金と手取り、税務上の譲渡所得を区別し、取得費や特例等の条件を確認します。
期限:相続税・相続登記・相続放棄等を別々に確認
相続税の申告が必要な場合は原則10か月、相続放棄は原則3か月です。起算点・例外・登記の期限も確認し、売却準備だけで手続きを後回しにしないようにしましょう。
よくある失敗
査定や売却相談は、相続登記の完了前でも始められます。ただし、誰が権利を取得したかを確かめ、買主への所有権移転登記に支障が出ないよう、相続登記や必要書類を早めに司法書士等へ相談しましょう。
登記の状況を確認し、売却の段取りを整理
土地未来では不動産の整理・売却をご案内します。登記申請などの専門業務は、司法書士等へ確認しながら進めましょう。
手順:親が亡くなった後の土地売却ステップ
各ステップの「やること/必要書類/確認点/日程の考え方/相談先」を整理しました。書類収集・合意形成・調査の状況で日程は変わります。
相続人・遺言の有無を確認する
遺言や相続関係を調べ、手続きに参加する人と必要な資料を確認します。
やること(結論)
遺言の有無・保管先を確認し、戸籍等で相続人を調べます。公正証書遺言や法務局の保管制度による自筆証書遺言を除き、原則として家庭裁判所の検認が必要です。封印のある遺言書はその場で開封しないでください。
必要書類
- 遺言書(ある場合)
- 被相続人(親)の戸籍一式(出生〜死亡)
- 相続人の戸籍謄本
つまずきがちポイント
- 戸籍の広域交付を利用できる範囲と、対象外の戸籍等の取り寄せを確認する
- 相続人の漏れがあると、後の協議が無効になるリスク
日程の確認:戸籍の取得範囲、請求方法、遺言の確認・検認の要否により変わります。必要書類と交付予定を窓口等に確認します。
相談先:戸籍の広域交付は本人・配偶者・直系親族等の範囲に限られ、郵送・代理人請求はできません。相続関係や代理の方法が複雑な場合は、司法書士・弁護士等へ相談してください。
遺産分割協議(相続人全員の合意)
分割協議が必要な場合に、取得者や売却代金の分け方を話し合います。
やること(結論)
分割協議を行う場合は、参加すべき相続人全員で合意し、協議書を作成します。有効な遺言で取得者が定まっている財産など、協議を経ずに手続きできる場合もあります。
必要書類
- 遺産分割協議書(署名・押印)
- 相続人全員の印鑑証明書(求められるケースが多い)
- 固定資産税納税通知書、評価証明書など(財産把握用)
つまずきがちポイント
- 共有の場合、土地全体の売却に必要な権利者の合意・手続きが整っていない
- 分け方の理解不足で揉める(換価分割・代償分割など)
日程の確認:分割の対象や相続人の希望、代償金等の準備によって変わります。一定の短期間で合意できるとは限りません。
相談の分岐:意見がまとまらない場合は、弁護士等への相談や家庭裁判所の調停も選択肢です。
相続登記(名義変更)を行う
買主への登記に備え、取得した権利を登記簿へ反映します。
やること(結論)
相続登記は原則として、自分のための相続開始と所有権取得を知った日から3年以内に申請します。2024年4月1日より前から取得を知っていた未登記の不動産は原則2027年3月31日までが期限です。遺産分割が成立した場合の追加の登記義務にも注意してください。すぐに分割できない場合は相続人申告登記も検討できますが、それだけで売却に必要な相続登記が済むわけではありません。
必要書類(例)
- 被相続人の戸籍一式・住民票除票
- 相続関係・遺言等の内容に応じて必要な戸籍類
- 遺産分割協議書(または遺言書)
- 相続人の住民票
- 固定資産評価証明書
つまずきがちポイント
- 書類不備で法務局の補正が入り、期間が延びる
- 土地が複数筆で漏れが出る
日程の確認:資料の準備・申請内容・法務局の処理状況により変わります。申請先の完了予定を確認し、補正が必要な場合の時間も見込みます。
相談先:登記申請の必要書類や手続きは法務局・司法書士に確認できます。依頼する場合は報酬・実費・対応範囲も確認します。
土地の状態確認(境界・測量・権利関係)
土地の利用条件や、契約前に確認する事項を整理します。
やること(結論)
境界標、越境、接道、地目などを確認し、必要なら測量を検討します。
必要書類(例)
- 登記簿謄本(全部事項証明書)
- 公図・地積測量図(ある場合)
- 固定資産税納税通知書
つまずきがちポイント
- 境界や越境などについて、調査結果と未確認の点が買主へ伝わっていない
- 古い土地で地積が実測と違う
日程の確認:資料の有無、現地の状態、隣地等との調整や測量の範囲によって変わります。担当者に工程と見積りを確認しましょう。
相談の分岐:境界が不明・隣地と揉めそうな場合は、土地家屋調査士へ相談が安心です。
複数社に査定→媒介契約→売却活動
売り出し条件と販売方法を検討します。査定段階で実際の成約価格や売却期間が確定するわけではありません。
やること(結論)
査定の根拠を比較し、売却方針・依頼先・費用を確認します。仲介を依頼する場合は、一般・専任・専属専任などの媒介契約の違いと業務範囲を確認してください。
必要書類(例)
- 登記簿謄本
- 固定資産税納税通知書
- (あれば)測量図、境界確認書類
つまずきがちポイント
- 査定額の根拠や前提を確認せず、提示額だけで依頼先を決める
- 希望条件の整理不足で、戦略がブレる
日程の確認:査定の調査範囲と販売準備を確認し、募集開始後も反響や条件を見直します。買主の状況などにより期間は変わり、短期成約を保証するものではありません。
売買契約→決済・引き渡し→(必要なら)確定申告
残代金、必要書類、ローン・抵当権、引渡し条件を契約前から整理します。
やること(結論)
売買契約で決めた条件に沿って、残代金の授受、抵当権の抹消等、所有権移転登記の申請、引渡しを進めます。実行の順序や同時履行の段取りは、金融機関・司法書士等と事前に確認します。
必要書類(例)
- 本人確認書類
- 印鑑証明書
- 登記識別情報または権利証等(紛失等の場合は代替手続きを早めに司法書士へ確認)
- 売買契約書・重要事項説明書
つまずきがちポイント
- 決済日に必要書類が揃わず延期になる
- 固定資産税等の精算を忘れて揉める
日程の確認:契約で定める決済日を基本に、融資・登記書類・測量等の条件を確認します。未確定の条件がある場合は、契約前に対応と日程を整理しましょう。
相談先:申告要否は、譲渡所得と適用する特例の条件で確認します。特例で納税額がゼロになる場合も、申告が必要なことがあります。
売却の準備を整理したい方へ
現在の名義や手続きの状況を伺い、不動産売却の段取りをご案内します。法律・登記・税務の判断は、それぞれの専門家へ確認してください。
ケース別:相続・本人の意思確認・代理売却
あなたの状況で手続きが変わるポイントを整理します。
① 親が亡くなった後(相続)
遺言・相続人・土地の権利関係を確認し、必要に応じた遺産分割協議、相続登記、売却へと進めます。
主な手続き
- 必要に応じた遺産分割協議
- 相続登記
- 売却活動
注意点:分割協議を行う場合は参加すべき相続人全員の合意が必要です。土地全体を通常の売買で処分する場合は、現在の権利者を確認し、共有であれば原則として共有者全員の合意を得ます。
② 親の判断能力に不安がある場合
認知症という診断名だけで、契約ができないと一律に決まるわけではありません。売却内容を理解して判断できるか、本人の意思を確認する必要があります。意思能力がない状態で行った法律行為は無効となるため、家族が代わりに署名するだけで進めず、支援方法や代理権を専門家へ相談してください。
主な手続き
- 法定後見を検討する場合は、判断能力の程度に応じた後見・保佐・補助と、必要な代理権の範囲を確認
- 裁判所の審理・選任には時間がかかり、希望した家族が必ず選任されるわけではない
- 成年後見人等が本人の居住用不動産を代理で処分するときは、家庭裁判所の許可が必要(保佐人・補助人は処分の代理権がある場合)
注意点:施設入所前の住まいなども、居住用不動産に含まれる場合があります。本人の意思と利益に配慮し、売却の必要性や許可の手続きを確認してください。後見等は売却が終わるだけでは終了しません。
③ 親が内容を理解して判断できる場合の代理売却
本人が売却や委任の内容を理解して判断できる場合は、その意思に基づいて代理人へ権限を与え、権限の範囲で手続きを進められます。委任状の形式だけでなく、本人の意思と代理権が確認できることが必要です。
主な手続き
- 委任状(権限範囲を明記、親本人の署名・押印)
- 親本人・代理人の本人確認(免許証、印鑑証明等)
注意点:委任状の権限範囲が不十分だと契約が進まないことがあります。
比較表:ケース別の違い
表は左右にスクロールしてご覧いただけます。
| ケース | 主な手続き | 時間がかかる点 | 注意点 |
|---|---|---|---|
| ① 親が亡くなった後(相続) | 遺言・権利の確認 → 必要な分割・相続登記 → 売却 | 相続人の合意・書類収集 | 分割協議の要否と、現在の権利者を確認する |
| ② 親の判断能力に不安がある | 本人の意思・権限を確認 → 必要に応じ後見等・処分許可を検討 | 判断能力や代理権の確認、必要な裁判所の手続き | 診断名だけで一律に判断せず、本人の利益と居住用不動産の許可を確認 |
| ③ 本人の意思に基づく代理 | 本人の意思・委任する権限を確認 → 委任状等の準備 → 売却 | 書類の整備 | 委任状の形式だけでなく本人の意思と権限の範囲を確認 |
税金と費用(何に・いつ・誰がかかる?)
売却後に慌てないために、先に全体像だけ押さえましょう。
① 譲渡所得税・住民税
売却で利益が出た場合の税金
個人が土地・建物を売却した場合は、売却代金から取得費・譲渡費用等を差し引いて税務上の所得を計算します。ローン返済後の手取りとは別の計算です。所得と特例の条件によって税額や申告要否が変わります。
- 基本の計算:課税譲渡所得 = 譲渡価額 − 取得費 − 譲渡費用 − 適用できる特別控除額
- 取得費:相続では原則として被相続人の取得費を引き継ぎます。建物は減価償却費相当額を調整し、資料がない場合の概算取得費なども確認します。
- 所有期間:売った年の1月1日時点で5年を超えるかで長期・短期を判定し、相続では原則として被相続人の取得日を引き継ぎます。特例・税率・申告について税務署・税理士へ確認してください。
② 相続税(売却で新たに発生する税ではない)
相続時点で検討する税金
相続税の申告要否は、相続財産や一定の贈与財産、債務、基礎控除等をもとに確認します。土地を売ったことによって新たに発生する税ではありません。売却による譲渡所得の課税とは分けて考えます。
- 申告期限:申告が必要な場合は、原則として相続の開始があったことを知った日の翌日から10か月以内
- 推奨:該当しそうな方は早めに確認しましょう
③ その他の費用
仲介手数料
法令で上限が定められています。800万円以下の宅地・建物には特例もあるため、対象・金額・支払時期を媒介契約時に確認します。上限額がそのまま固定の請求額になるわけではありません。
登記費用
登録免許税、証明書の取得費、司法書士へ依頼する場合の報酬等。相続・売買・抵当権抹消などの内容と、売主・買主の費用負担を確認します。
印紙代
紙の売買契約書等は、記載金額や作成方法に応じて確認します。電子契約の電磁的記録自体には印紙税は課されません。
測量費
必要な調査・測量の範囲、隣地等との調整、成果物と費用を確認します。支出全額が税務上の譲渡費用になるかは、その目的によります。
FAQ:親が亡くなった後の土地売却でよくある質問
相続した土地の売却で確認したい点をまとめました。
この記事の要点(5つ)
最後に、重要ポイントだけサッと確認できます。
要点まとめ
- 1. 遺言・相続人・権利関係を確認し、必要な分割・登記・売却の手続きを整理する
- 2. 分割協議の合意と、土地全体を売るための権利者の合意を区別する
- 3. 境界・測量・利用条件の確認事項と未確認の点を整理する
- 4. 手取りと譲渡所得を区別し、特例・税率・申告要否を確認する
- 5. 本人の意思、代理権、後見等の必要性を個別に確認する
売却の進め方を一緒に整理します
名義、相続人、境界や測量の状況を確認し、次に必要な準備をご案内します。売却を決めていない段階でも、ご相談いただけます。
制度説明の確認日:2026年9月26日
主な参照先です。個別の法律・登記・税務判断は、弁護士・司法書士・税理士等へご確認ください。
相続手続き・売却費用の追加確認資料
追加確認日:2026年9月27日。個別の期限・税額・必要書類は、適用条件を確認のうえ各窓口や専門家へご相談ください。